Foto: Javier Calvelo / adhocFOTOS
EMILIANO COTELO (EC):
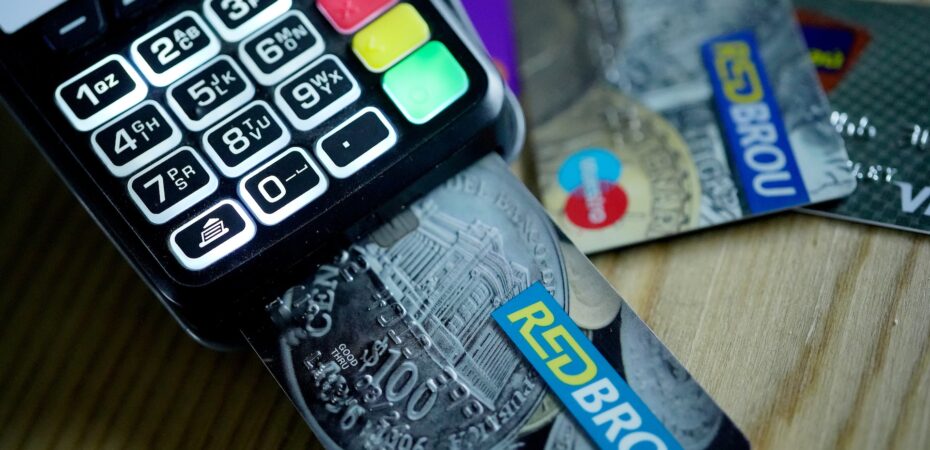
Entre enero y junio de 2026 se hicieron en Uruguay 133 millones de transferencias electrónicas, un 24% más que en igual período de 2025. Por su parte, el gasto con tarjetas de crédito, débito y dinero electrónico aumentó 12% en términos reales, con subas en esos tres tipos de instrumentos.
Son datos del informe sobre el sistema de pagos que publicó el Banco Central, un reporte semestral que, edición tras edición, confirma que el uso de medios de pago electrónicos sigue creciendo muy intensamente en nuestro país.
Al mismo tiempo, en junio se presentó un anteproyecto de Ley para que Uruguay avance hacia “Finanzas Abiertas”, un régimen que busca impulsar la competencia y la innovación en los servicios financieros y que abre varios frentes de discusión. Sobre estos asuntos vamos a estar conversando con Tamara Schandy, socia en Exante.
ROMINA ANDRIOLI (RA): Tamara, si te parece podemos comenzar repasando qué mostraron estos nuevos datos sobre los medios de pago que publicó el Banco Central.
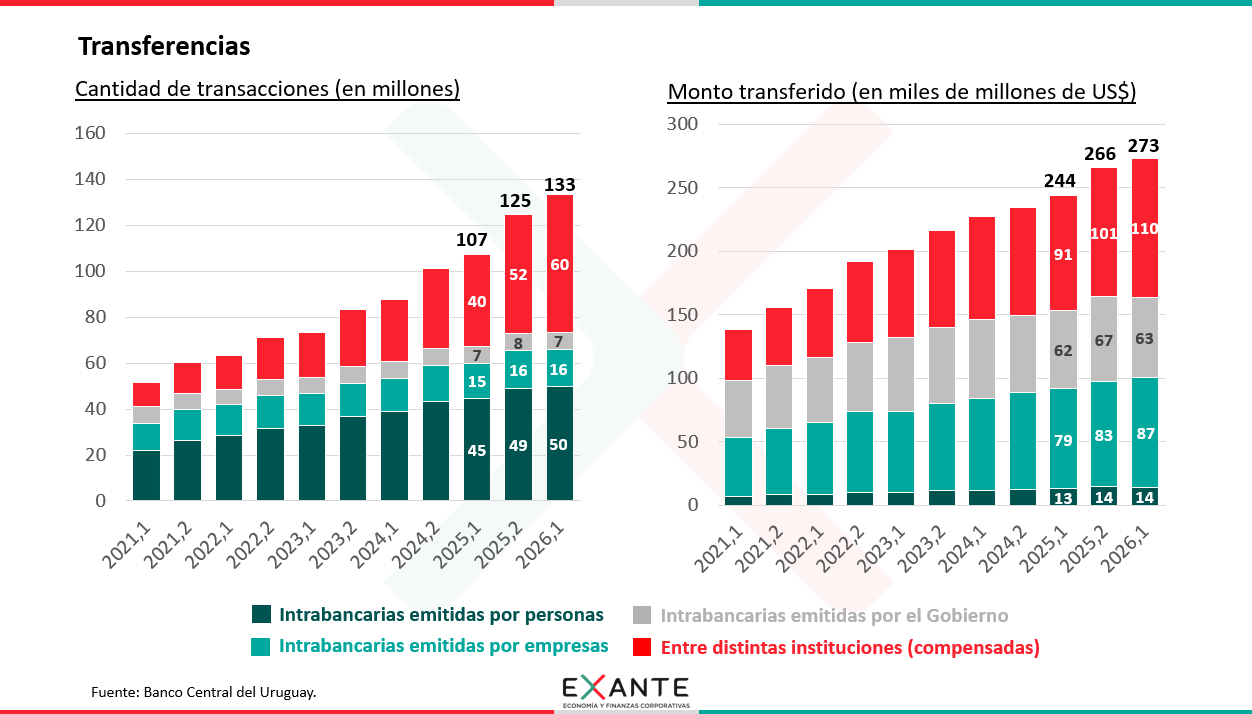
TAMARA SCHANDY (TS): En el primer semestre se hicieron, como decían, unas 133 millones de transferencias, que es un 24% más que un año atrás y que implicó mover más de US$ 270.000 millones (en base anual, son 6 veces el PIB). Dentro de ese total, se hicieron 42 millones transferencias instantáneas entre cuentas de distintas instituciones, creciendo en este caso un 90% interanual y llegando a ser el 70% del total de transferencias interbancarias.
También sigue creciendo la operativa con tarjetas. En el semestre se hicieron compras por US$ 5.100 millones con tarjetas de crédito, por US$ 7.800 millones con débito y por US$ 2.500 millones con dinero electrónico. En conjunto, el gasto, aumentó 12% en términos reales: 6% en crédito, 9% en débito y 35% en dinero electrónico. Aclaro que en “dinero electrónico” se incluye el consumo con prepagas (Midinero, Prex, Oca Blue…), con tarjetas de alimentación y con dinero en cuentas de billeteras electrónicas (por ejemplo, Mercado Pago). En cualquier caso, prestemos atención que los ritmos de crecimiento siguen siendo, en todos los casos, muy superiores al ritmo promedio de aumento del consumo privado (que está en eje del 2%). Eso da cuenta del cambio en los hábitos de pago.
En contrapartida, el efectivo y los cheques siguen perdiendo peso. En este semestre, el monto retirado en cajeros cayó 8% interanual en términos reales y el monto operado con cheques bajó 9%.
RA: ¿Cuán profunda es la transformación si miramos un período más largo? Hace poco trascendió en prensa un análisis sobre este tema que realizaron ustedes desde Exante para Urutec. ¿Cuáles dirías que son los principales destaques?
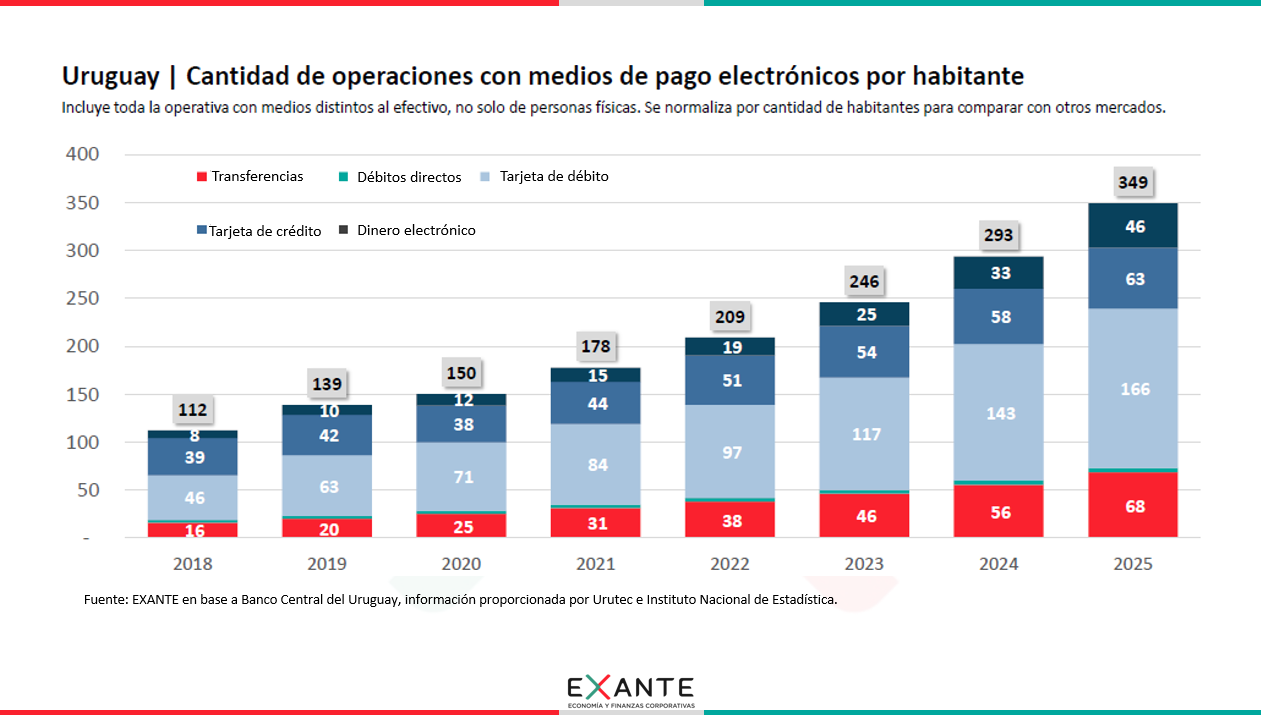
TS: En ese estudio miramos la película larga y el cambio fue muy drástico. Desde 2015 los retiros de efectivo y la operativa con cheques cayeron, en términos reales 45% y 60% respectivamente. A la vez, Uruguay registra hoy unas 350 operaciones por habitante al año con medios de pago distintos del efectivo, cifra que se multiplicó por 3 desde 2018.
Las transferencias instantáneas son un fenómeno reciente, pero la operativa con tarjetas vienen creciendo desde mucho antes y bastante más rápido que el consumo de los hogares en nuestro país. Además, aumenta la cantidad de transacciones y bajan los montos promedio por transacción, reflejo de que los medios electrónicos se están usando cada vez más para transacciones más chicas de la vida cotidiana.
RA: ¿Cómo conecta todo esto con el proyecto de Finanzas Abiertas que está en trámite legislativo?
TS: Es un tema que no es sencillo de explicar en pocas palabras y que creo que daría para una charla larga… En titulares, el proyecto busca poner el marco para que Uruguay avance a tener una infraestructura más interconectada e interoperable que, con el consentimiento expreso de los usuarios, permita compartir información financiera entre distintas instituciones y habilitar a terceros autorizados a prestar servicios sobre esa información y a iniciar operaciones, como pagos.
RA: ¿Podemos poner algunos ejemplos?
TS: Habría muchos, pero uno que típicamente se usa es la posibilidad de que una persona pueda ver en una sola aplicación los saldos y movimientos de cuentas, tarjetas y billeteras de distintas instituciones, o que pueda pagar desde esa u otra app distintos consumos debitando directamente de una cuenta bancaria, sin tener que usar la tarjeta y sin tener que entrar al portal de su banco.
Creo que un concepto importante es que Uruguay llega a esta discusión con un avance muy importante en su sistema de pagos. No es un proyecto para atender una situación de “rezago” o “subdesarrollo”, como sí fue o es la motivación en otros mercados.
Fruto de políticas tempranas de inclusión financiera y de la inversión privada en infraestructura de pagos, Uruguay hace tiempo que destaca en la comparación regional por el acceso a cuentas bancarias y de dinero electrónico para el cobro de haberes. El uso de las tarjetas y de las transferencias está muy por encima del promedio regional.
Lo subrayo porque en la región, algunas de las reformas vinieron más bien por un foco en ampliar el acceso al sistema financiero y sustituir el efectivo. El caso de PIX en Brasil, por ejemplo, que es super paradigmático en la región, tenía mucho de eso. Acá en Uruguay, en nuestra visión, se parte de una base sólida y el potencial pasa más bien por sofisticar y extender los servicios de pago electrónico, así como otros servicios financieros distintos a los pagos donde también puede haber bastante potencial de innovación.
RA: ¿A qué otro tipo de servicios te referís, Tamara?
TS: Como decía, puede haber muchísimos ejemplos. Pongo algún otro que no sea de pagos. Por ejemplo, la información que una persona o empresa autoriza a ser compartida con otras instituciones podría permitir que otros conozcan mejor su perfil crediticio y otras características de su historial, lo que podría habilitar créditos más personalizados, o a menor costo que sin acceso a esa información.
Claramente es un cambio que abre muchos espacios de innovación tanto para bancos como para no bancos. Y obviamente puede también generar eficiencias para las propias empresas del sistema financiero, al facilitar y automatizar procesos, mejorar la evaluación de riesgo y reducir tiempos y costos.
Otro concepto importante es que, para que todo esto funcione, se necesita toda una infraestructura común: APIs que permitan la comunicación entre sistemas, estándares, mecanismos de autenticación y control de accesos, y, por supuesto, garantías de seguridad y continuidad operativa. Por lo tanto, si se termina aprobando el proyecto de ley, vamos a tener un marco pero va a haber mucho que trabajar y definir desde la reglamentación de la ley y desde la operativa de los distintos jugadores del ecosistema.
RA: ¿Cómo ven ustedes desde Exante el balance entre las oportunidades y esos desafíos que planteas?
TS: Creemos que hay muchas oportunidades. Como decía antes, Uruguay está bien posicionado en términos de inclusión financiera, cuenta con una buena infraestructura y tiene una base de información importante. Este nuevo marco debería permitir seguir mejorando la calidad de los servicios, mejorar la experiencia de los usuarios y generar innovación. Creo que hay oportunidades para nuevos jugadores tipo “fintech” y también creo que también hay oportunidades para trabajar desde los actores más tradicionales del sistema.
Dicho eso, la implementación no va a ser para nada trivial. Hay que acordar reglas comunes entre actores muy diferentes. Hay que acordar estándares técnicos pero también hay desafíos económicos. Por ejemplo, se busca que los servicios sean gratuitos de cara al cliente, pero las infraestructuras requieren inversiones y tienen costos. La seguridad tiene costos. Pensemos además que cuanto más interconectado está el sistema, mayores son las externalidades positivas para todos si el sistema es resiliente y mayores los riesgos para todos si el sistema es vulnerable por alguna de sus piezas. Los desafíos no son solo de quién accede a los datos y en qué condiciones, sino también quién financia el sistema, cómo se recuperan esos costos sin frenar la innovación ni limitar la competencia.
También hay que resolver temas de responsabilidad ante errores o fraudes. Por ejemplo, si en una operación interviene un banco, una fintech y un proveedor tecnológico, ¿quién responde y cómo se resarce al usuario si algo sale mal?
En definitiva, Romina, hay muchas avenidas de análisis sobre la que me parece que vale la pena volver con más tiempo si es que el proyecto de ley sigue su trámite en el Parlamento.