Foto: AFP
EMILIANO COTELO (EC):
El próximo martes 3 de noviembre los estadounidenses acudirán a las urnas para renovar la totalidad de la Cámara de Representantes y elegir 35 de los 100 senadores. También se votarán gobernadores y otros cargos regionales en varios estados.
Los resultados de estas elecciones marcarán los últimos dos años del gobierno de Donald Trump y definirán si mantiene las mayorías legislativas con las que hoy cuenta para avanzar con su agenda.
Además, son un termómetro de la popularidad del presidente y comenzarán a delinear el panorama para las presidenciales de 2028.
Entonces, ¿cómo llegan Trump y la economía estadounidense a estas elecciones? ¿Qué resultado anticipan hoy las encuestas? ¿Y qué implicancias tendría un cambio en el control del Congreso para la política económica de ese país?
Sobre estos asuntos vamos a estar conversando con el economista Mathías Consolandich, de Exante.
ROMINA ANDRIOLI (RA): Mathías, el partido del presidente Trump tiene mayoría en las dos cámaras legislativas. ¿Te parece si empezamos por repasar cómo es la distribución de fuerzas en el Congreso?
MATHÍAS CONSOLANDICH (MC):
Perfecto, Romina. Como decís, los republicanos tienen mayoría en ambas cámaras, aunque con márgenes distintos.
En el Senado tienen 53 de las 100 bancas y el voto del vicepresidente en caso de empate. En la Cámara de Representantes, en cambio, ocupan 218 escaños, apenas cuatro más que los demócratas. Es una mayoría muy ajustada, la más estrecha en muchas décadas.
Como decía Emiliano, se renueva toda la Cámara de Representantes y hay 35 bancas del Senado en disputa. De esas, los republicanos defienden 22 y los demócratas 13. Se esperan elecciones reñidas en varios estados que van a ser decisivas para ese resultado.
RA: Las encuestas no vienen mostrando un panorama favorable para Trump… se observa un deterioro importante de su aprobación. ¿Podemos recorrer esos números?
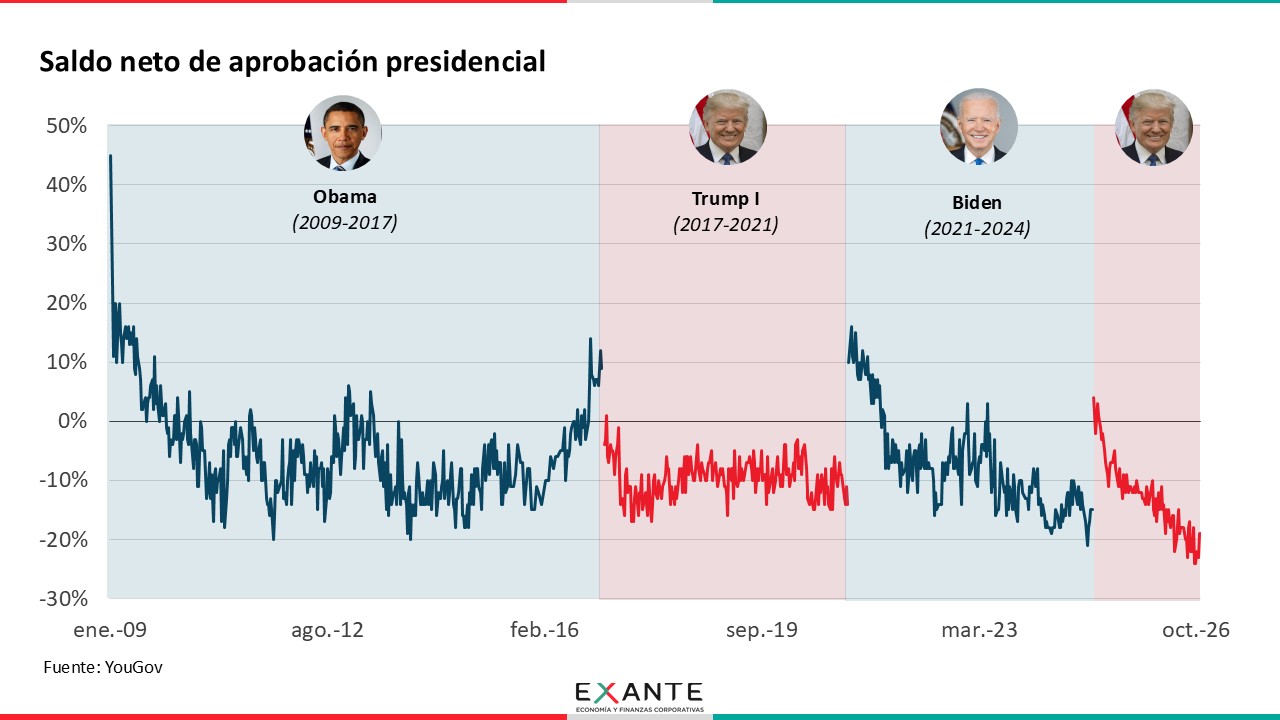
MC: Sí, claro. Hay un montón de encuestas circulando, pero si tomamos como referencia la de YouGov, Trump llega con una aprobación en torno al 34% y una desaprobación cercana al 61%. Eso deja un saldo neto negativo de unos 27 puntos. Es decir, hay muchos más estadounidenses que desaprueban su gestión que los que la aprueban.
Para ponerlo en perspectiva, es el nivel de aprobación más bajo que tuvo Trump durante sus dos mandatos y también es de los más bajos en la historia moderna para un presidente en la antesala de una elección de medio término.
El antecedente más cercano es el de Bush en 2006. Llegó a esa elección con una aprobación cercana al 38% y los republicanos terminaron perdiendo la mayoría que tenían en ambas cámaras. Obviamente, eso no quiere decir que ahora vaya a repetirse ese resultado, pero sí muestra la dificultad que supone para los candidatos oficialistas un nivel de popularidad tan bajo del presidente.
RA: Las encuestas muestran que hay varios factores detrás de esa desaprobación, pero que la economía es la principal preocupación del electorado. Entonces, ¿cómo viene desempeñándose la economía en este último año?
MC: Con luces y algunas sombras, Romina.
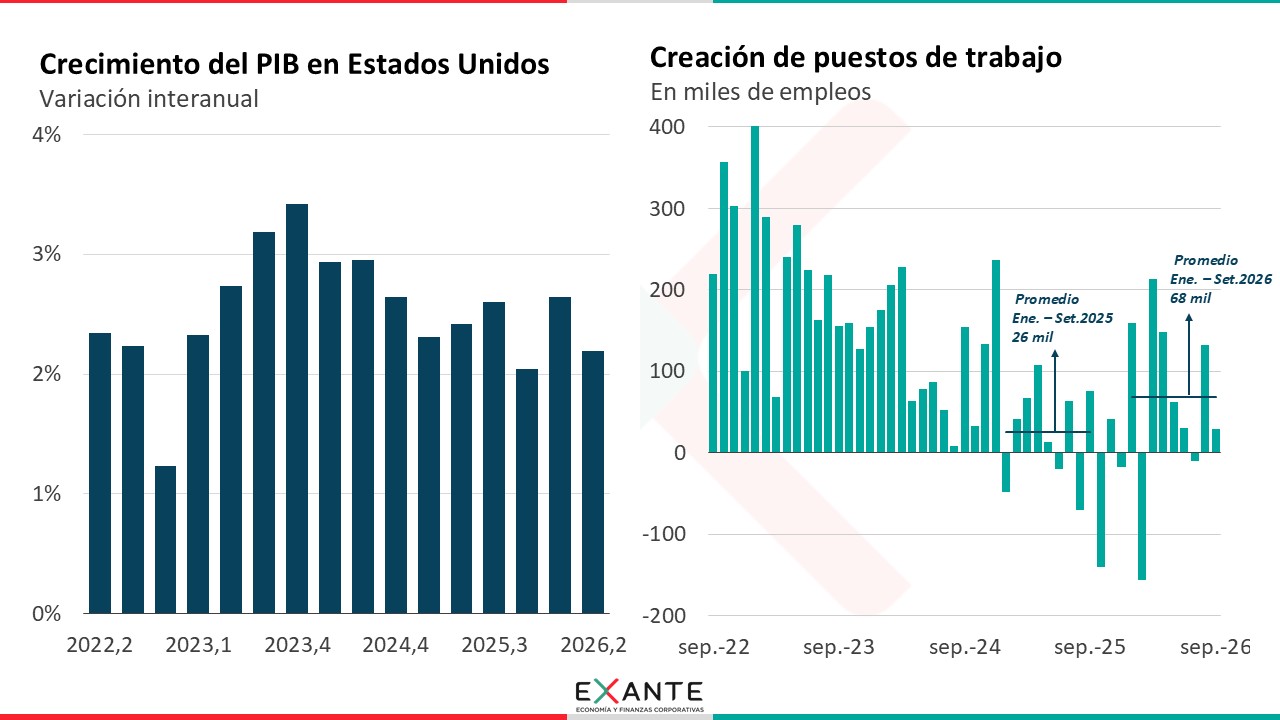
En clave positiva, tenemos un crecimiento sólido en Estados Unidos. El PIB creció a un ritmo superior al 2% interanual en el primer semestre del año y los indicadores adelantados para el tercer trimestre apuntan a una expansión incluso mayor. Es un ritmo superior al crecimiento potencial estimado de la economía y también mayor al que están mostrando otras economías avanzadas.
Parte de ese dinamismo está asociado al auge de la inversión vinculada a la inteligencia artificial. Pero el crecimiento no se limita a ese sector. También vemos una expansión bastante generalizada entre los distintos componentes de la demanda agregada. El consumo en particular sigue siendo uno de los principales motores de la actividad. Y hay, además, señales de mejora de la productividad.
Por otro lado, tenemos creación de empleo. El mercado de trabajo está creando empleos a un ritmo menor del que vimos entre 2022 y 2024, pero entre enero y septiembre de este año se crearon, en promedio, 68 mil puestos de trabajo por mes, que es más de lo que vimos en 2025. Y la tasa de desempleo se ubica en 4,1%, un nivel bajo en perspectiva histórica.
RA: Pero ¿cómo se concilia ese panorama que describís con la desaprobación a la gestión económica? ¿Cuáles son esas sombras que mencionabas?
MC: Los principales desafíos están en el frente inflacionario y en las consecuencias del endurecimiento de las condiciones financieras.
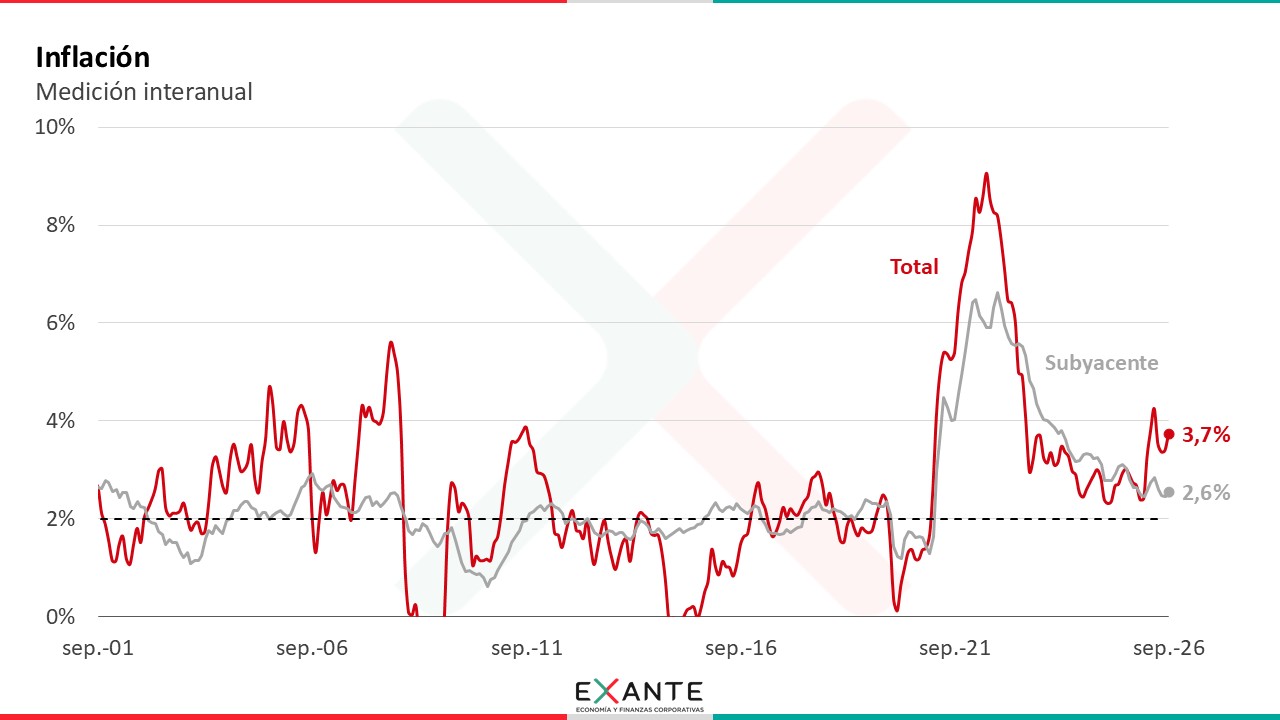
Tenemos un nuevo empuje de los precios, que llevó la inflación total a 3,7% interanual en septiembre. Una parte importante responde al encarecimiento de la energía, por el conflicto en Medio Oriente. La nafta, por ejemplo, aumentó más de 30% respecto a un año atrás y el gasoil cerca de 70%.
Pero las presiones inflacionarias también se extendieron a otros componentes de la canasta de consumo. La inflación subyacente, que excluye movimientos en los precios de la energía, está en 2,6%, por encima del objetivo de 2% de la Fed. Eso puede estar recogiendo efectos de segunda vuelta del alza en los precios de la energía y también ser reflejo de los aranceles que puso Trump el año pasado, que encarecieron distintos productos e insumos.
Con inflación más alta y salarios nominales creciendo al 3%, estamos empezando a ver cierta caída del salario real.
Además, este repunte de la inflación también reforzó las expectativas de una política monetaria más contractiva. En septiembre, la Fed subió la tasa de referencia y los mercados esperan subas adicionales en los próximos meses. Las tasas de interés de largo plazo están en niveles altos y eso se traduce, entre otras cosas, en un crédito hipotecario también más caro.
Entonces, Romina, tenemos una economía que sigue creciendo a buen ritmo, pero con más inflación, cierta pérdida de salario real y un encarecimiento del crédito.
RA: Con este panorama, Mathías, ¿qué resultado se espera para las elecciones del próximo martes según las encuestas?
MC: Históricamente el partido del presidente suele perder legisladores en las elecciones de medio término. Además, hoy las encuestas favorecen a la oposición. Los demócratas tienen una ventaja de entre 8 y 9 puntos en intención de voto a nivel nacional. Esa ventaja, de materializarse, no se traduce automáticamente en una diferencia equivalente de bancas, porque para la Cámara de Representantes importa cómo se distribuyen los votos entre los distintos distritos y, en el Senado, lo relevante es el resultado de cada estado.
El escenario más probable es que los demócratas recuperen la Cámara de Representantes. En el Senado el panorama está abierto, pero son varios los modelos de predicción que asignan una probabilidad cada vez mayor a que la oposición termine controlando todo el Congreso.
RA: ¿Qué implicancias puede tener un Congreso dividido o de mayoría demócrata para la política económica de Trump?
MC: A grandes rasgos, la política económica de Trump en este segundo mandato ha estado marcada por una política fiscal más expansiva, una agenda desregulatoria, mayor proteccionismo comercial y un endurecimiento de la política migratoria, que tiene efectos en la economía.
Un cambio en el control del Congreso limitaría la capacidad del gobierno para profundizar esa agenda e impulsar nuevas iniciativas legislativas, porque necesitaría llegar a acuerdos con la oposición. Pero no estaríamos hablando de una reversión de las políticas que ya fueron aprobadas. Incluso con una barrida demócrata, no se manejan escenarios en los que tengan mayorías suficientes para superar un eventual veto presidencial.
Además, Trump seguiría teniendo margen para actuar mediante órdenes ejecutivas y decisiones administrativas, en áreas en las que el Ejecutivo tiene mayor discrecionalidad. Por ejemplo, en materia de inmigración y de política exterior. El caso de los aranceles es ilustrativo. En teoría, al tratarse de impuestos, deberían ser potestad del Congreso. Sin embargo, cuando se cuestionó la base legal de cómo se fijaron, el gobierno recurrió a otros instrumentos para mantenerlos.
Por eso, probablemente no veremos cambios sustanciales en la política económica. Si habrá una mayor necesidad de negociación, una mayor supervisión desde el Congreso y si los republicanos pierden el Senado, el gobierno podría enfrentar dificultades para aprobar algunas nominaciones. Eso puede ser relevante, por ejemplo, para la composición de la Fed, porque a comienzos de 2028 vence el período de Powell como gobernador.
RA: ¿Y qué pasaría con el frente fiscal? ¿No hay perspectivas de una corrección de las cuentas públicas?
MC: No, Romina. De hecho, la necesidad de alcanzar acuerdos para aumentar el techo de la deuda y aprobar otras iniciativas puede generar incluso mayores presiones de gasto. Los republicanos buscan más recursos para defensa y los demócratas preservar partidas de salud y asistencia alimentaria que el gobierno tiene previsto recortar. Si esos acuerdos no se compensan con mayores ingresos o recortes en otras áreas, podrían terminar ampliando el déficit.
Y eso sería problemático, porque Estados Unidos ya parte de una situación fiscal compleja, con un déficit muy elevado y una deuda pública creciente que está presionando los costos de financiamiento y en parte motivando este escenario de tasas de interés altas en todo el mundo. Un deterioro adicional al frente fiscal puede sumar presiones inflacionarias, operar sobre las expectativas de los agentes y exigir una respuesta más dura de la política monetaria.