Foto: Canva
EMILIANO COTELO (EC):
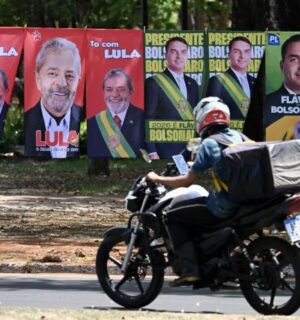
El domingo pasado Lula da Silva fue reelecto presidente de Brasil, al imponerse en la segunda vuelta con 51,8% de los votos frente a Flávio Bolsonaro. De esta forma, en enero iniciará su cuarto mandato al frente del país.
Tras conocerse el resultado, los mercados financieros brasileros mostraron movimientos muy fuertes. El real se depreció, la bolsa cayó más de 15% y aumentaron las tasas de interés.
¿Qué hay detrás de esta reacción? ¿Y qué señales habrá que seguir de cara al próximo mandato?
Lo conversamos con el economista Alejandro Vallcorba, de Exante.
ROMINA ANDRIOLI (RA): Alejandro, empecemos por las reacciones en las variables financieras. ¿Qué pasó en los mercados esta semana después de conocerse el resultado electoral?
ALEJANDRO VALLCORBA (AV): Esta semana vimos movimientos muy fuertes en prácticamente todos los activos brasileros.
El tipo de cambio (que el viernes pasado había cerrado en torno a R$ 5) abrió el lunes con una suba de alrededor de 11%, llegando a ubicarse en torno a R$ 5,6 por dólar. Después de esa reacción inicial, la cotización tendió a ceder y actualmente cotiza cerca de R$ 5,35, lo que implica un valor 6% superior al del cierre del viernes pasado.
En paralelo, el índice Bovespa acumula una caída de 18% en la semana y las tasas de los bonos del gobierno brasilero se incrementaron, con la referencia del bono en reales a 10 años acumulando un aumento de 230 puntos básicos y rinde arriba de 15%.
Ahora, hay que poner estos movimientos en perspectiva. Recordemos que Flávio Bolsonaro había terminado la primera vuelta casi 2 puntos por encima de Lula, lo que lo dejaba como favorito para ganar y eso había generado una reacción muy positiva en la plaza financiera. El real se había apreciado, la bolsa había subido fuertemente y las tasas habían bajado.
Entonces, parte de lo que vimos esta semana fue una reversión de ese movimiento. De todas formas, incluso tomando esa perspectiva un poco más larga, los mercados terminaron peor que antes de la primera vuelta: el dólar está 3% arriba, la bolsa 12% abajo y las tasas largas unos 100 puntos básicos más altas.
RA: ¿Y qué hay detrás de esa reacción? ¿Está principalmente asociado a las dudas en el frente fiscal?
AV: En buena medida sí. Brasil llegó a la elección con un desequilibrio fiscal importante y, en ese sentido, el resultado electoral intensificó la preocupación del mercado sobre la trayectoria de las cuentas públicas, porque los inversores asociaban a Bolsonaro con una agenda más promercado y una mayor disciplina fiscal.
Para poner en contexto, en el año móvil a agosto el resultado primario del sector público fue deficitario en 0,6% del PIB y cuando sumamos el pago de intereses, que es muy elevado, el déficit global está en torno a 9,5% del PIB.
Es un déficit altísimo en la comparación internacional y también frente a la propia historia de Brasil. Y, como comentábamos en la entrevista previa a la primera vuelta, lo que más preocupa es la tendencia. El déficit se duplicó en cuatro años, por un mayor gasto público y un costo creciente de los intereses.
Este aumento del déficit hizo que la deuda bruta pasara de algo más de 70% del PIB en 2022 a 83% actualmente. Y a su vez, sin una corrección fiscal relevante, las proyecciones apuntan a que la deuda siga creciendo a un ritmo elevado en los próximos años.
RA: ¿Y qué plantea el gobierno para corregir ese desequilibrio? ¿Se esperan cambios en el marco fiscal durante este cuarto mandato de Lula?
AV: Por ahora no se esperan cambios en el marco fiscal. El gobierno ha señalado que pretende mantener la regla fiscal vigente y, de hecho, esta semana anunció que buscará reforzar su cumplimiento, comprometiéndose a alcanzar la meta puntual y no solo el límite inferior del rango de tolerancia, lo que podría implicar congelamiento de algunos gastos. Recordemos, la regla contempla para el año que viene una meta de superávit primario de 0,5% del PIB. Pero hay que tener en cuenta que algunos gastos quedan por fuera del cálculo, por lo que, en los hechos, ese objetivo es compatible con un resultado en torno al equilibrio.
De todas formas, el Instituto Fiscal Independiente, un organismo técnico vinculado al Senado brasileño que hace el seguimiento de las cuentas públicas, publicó ayer su último informe y estima que el déficit primario podría ubicarse en torno a 1% del PIB en 2027, lejos de la meta. Y para estabilizar la deuda, según sus cálculos, haría falta un superávit de más de 2% del PIB, lo que implica un ajuste del orden de 3 puntos del PIB.
Y además hay una dimensión política que va a ser clave. Lula va a gobernar sin mayoría propia en el Congreso, por lo que un ajuste fiscal de magnitud va a requerir acuerdos con partidos de centro y con fuerzas regionales que en estas elecciones estuvieron más cerca de Bolsonaro. Eso puede dificultar la aprobación de medidas para aumentar la recaudación, y tampoco va a ser sencillo avanzar por el lado del gasto, que en Brasil es muy rígido y cualquier recorte relevante requiere cambios legales que también tienen que pasar por el Congreso.
RA: Todo esto se da además después de varios anuncios de nuevos beneficios y programas en la previa de la elección, ¿qué consecuencias pueden tener sobre las cuentas públicas?
AV: En octubre, sobre todo en las semanas previas a la segunda vuelta, el gobierno anunció varias medidas que implican más gasto o menos recaudación. Entre ellas estuvieron el aumento del programa de transferencias Bolsa Família, la condonación de deudas tributarias para microemprendedores, la ampliación de becas a estudiantes universitarios y la propuesta de transporte público gratuito los fines de semana. Del lado de los ingresos, además, se anunció la prohibición de las apuestas en línea, que también supone una pérdida de recaudación.
El IFI estima que solo el aumento de Bolsa Família, la pérdida de recaudación por las apuestas y el paquete para los microemprendedores suman 3 décimas del PIB. Y a eso todavía habría que sumarle el costo de las becas universitarias y del transporte gratuito.
Estos anuncios reforzaron la percepción de un sesgo más expansivo de la política fiscal. Ahora, todavía es temprano para saber si esa orientación se va a mantener durante el próximo mandato… una señal importante va a ser quién quede al frente del Ministerio de Hacienda y, sobre todo, que el gobierno presente cuanto antes un plan fiscal concreto y creíble para los próximos cuatro años.
RA: Recién mencionabas que la deuda ya está en torno a 83% del PIB y que se espera que siga aumentando. ¿Qué tan manejable es ese nivel de deuda para Brasil?
AV: Brasil tiene una fortaleza importante, que es la composición de esa deuda, que está prácticamente toda en moneda local, por lo que el país tiene una exposición muy baja al riesgo cambiario.
La contrapartida es que los plazos son relativamente cortos. El plazo promedio de la deuda brasilera es de alrededor de cuatro años, bastante menos que en otros países de la región. A modo de referencia, en Uruguay es de casi 12 años, mientras que en Paraguay y Chile ronda los 10 años.
Eso hace que una parte importante de la deuda se tenga que refinanciar con bastante frecuencia y, en un contexto de tasas más altas en los bonos públicos, el mayor costo de financiamiento se traslade relativamente rápido al pago de intereses y, por esa vía, al déficit fiscal y a la deuda.
En este contexto, con una deuda tan alta y mayoritariamente en moneda nacional, también gana relevancia el riesgo de que parte del ajuste termine procesándose a través de una inflación algo más elevada. De hecho, las expectativas de inflación han aumentado este último año y se encuentran desancladas de la meta del Banco Central.
RA: ¿Y qué tan desancladas están esas expectativas? ¿El Banco Central tiene margen para corregirlas?
AV: La meta puntual de inflación es de 3%, y la última encuesta de expectativas del Banco Central mostraba que, en mediana, los analistas esperaban una inflación de 4,3% para el año que viene y de 3,8% para 2028.
Y esta encuesta se relevó antes del balotaje, por lo que la reciente suba del tipo de cambio y el deterioro de las expectativas sobre el frente fiscal podrían presionar algo más al alza esas proyecciones.
Frente a esto, el Banco Central de Brasil mantiene una postura muy contractiva, justamente buscando llevar la inflación nuevamente hacia la meta. La Selic está en 13,75% y, descontando las expectativas de inflación, la tasa real ronda 9%, uno de los niveles más altos a nivel internacional.
Pero incluso con tasas tan elevadas, las expectativas todavía no han logrado converger hacia la meta de 3%. Y, de hecho, después de la elección, el mercado pasó a descontar que el Banco Central mantendría estable la Selic en las próximas reuniones, cuando antes esperaba bajas.
RA: ¿Y qué costo puede tener mantener una política monetaria tan contractiva durante tanto tiempo?
AV: Uno de los principales riesgos a nivel de crecimiento económico. Hasta ahora la economía brasilera mostró bastante resiliencia, apoyada sobre todo en un mercado laboral muy fuerte.
Pero la inversión ya viene mostrando un desempeño bastante más débil en este contexto de tasas elevadas, y hacia adelante las proyecciones apuntan a una moderación del ritmo de crecimiento. Para el año que viene se espera un incremento del PIB de alrededor de 1,3%, por debajo del ritmo de los últimos años.
Y a su vez, las tasas altas encarecen el pago de intereses de la deuda, y un menor crecimiento reduce la recaudación. Las dos cosas agrandan el déficit, eso se traslada a mayor inflación y lo que a su vez obliga a mantener tasas elevadas. Romper ese círculo requiere, justamente, una corrección fiscal creíble.
RA: Para cerrar, entonces, ¿cuáles son las principales señales a seguir en los próximos meses?
AV: En lo inmediato, la definición del equipo económico será una señal clave para los mercados. El gobierno necesita mostrar un mayor compromiso con enderezar el frente fiscal. Pero además de los nombres, tendremos que estar atento a qué medidas concretas se vayan anunciando para poder cumplir con la meta.
Por otro lado, también es importante ver cómo termina configurándose el equilibrio político en el Congreso, para ver qué margen de gobernabilidad va a tener Lula. Parece evidente que tendrá que negociar para poder avanzar con su agenda legislativa y eso también implica que, modificaciones de índole tributaria van a ser complejas de abordar.
Esos dos temas son centrales, porque van a ir dando una idea de la capacidad y el compromiso que tenga el gobierno de afrontar una corrección fiscal que es necesaria para atenuar la incertidumbre en torno a la sostenibilidad de la deuda en Brasil. Una mejora creíble de las cuentas públicas podría abrir espacio para una apreciación del real y una recuperación de los activos brasileros. Si eso no ocurre, es probable que el tipo de cambio se mantenga en niveles elevados e incluso pueda subir algo más, y que permanezca el riesgo fiscal latente.