La investigación de la Operación Caranchos puso el foco en una red que, según la reconstrucción de Fiscalía, obtenía información sobre personas heridas o fallecidas en accidentes de tránsito para luego contactar a las víctimas o a sus familiares y ofrecerles servicios legales vinculados al cobro del Seguro Obligatorio Automotor (SOA).
La maniobra involucraba, entre otros, a policías, enfermeros, inspectores de tránsito, abogados y gestores. Hasta el momento, la investigación alcanzó a 70 personas, con 18 condenas y tres imputaciones, y continúa en curso en Montevideo, Canelones y Maldonado.
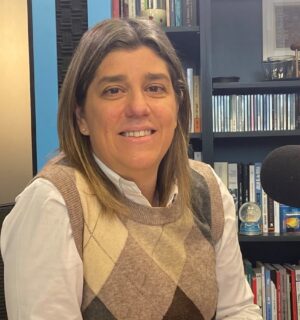
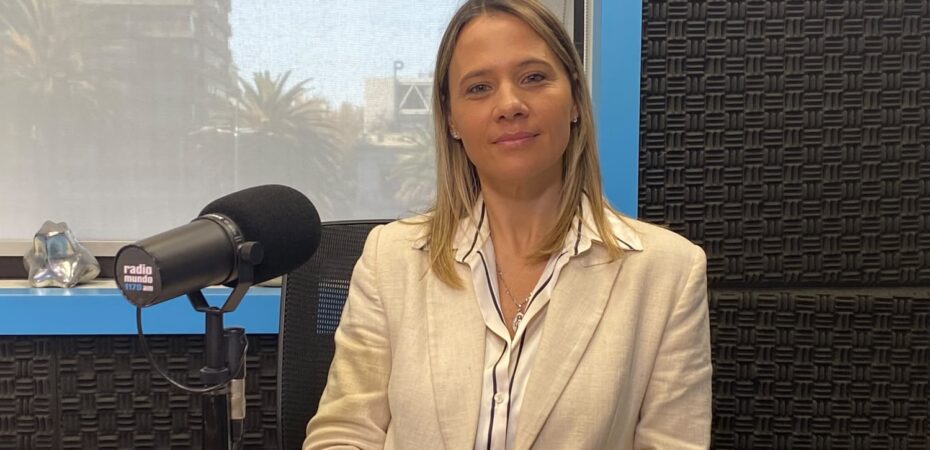
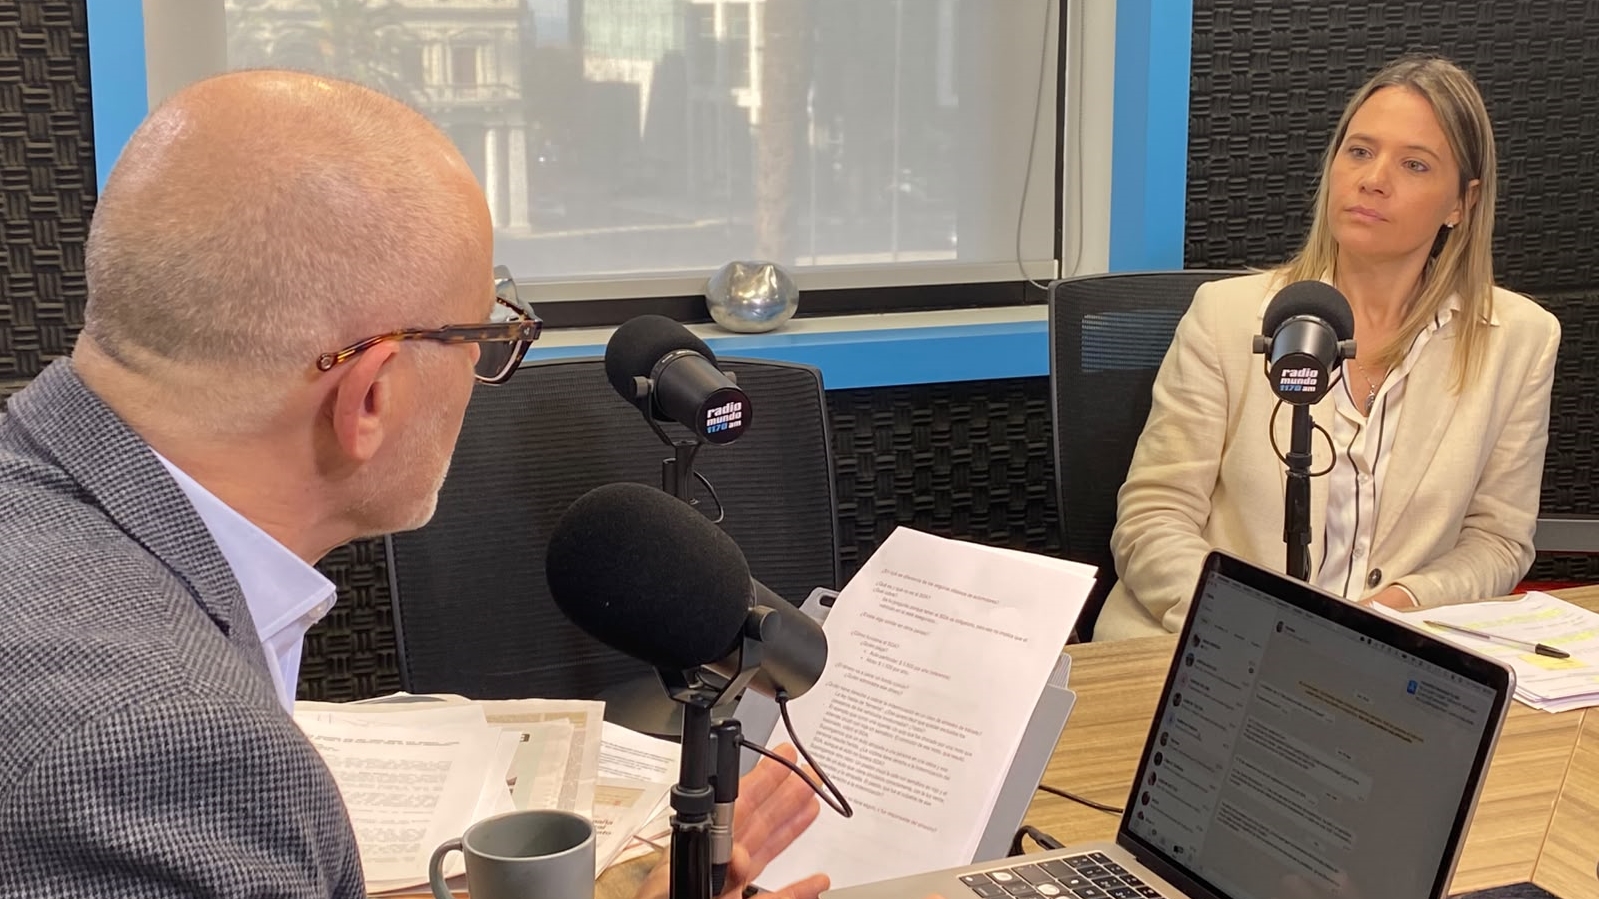
El caso también dejó en evidencia el desconocimiento general sobre el funcionamiento del SOA. En entrevista con Emiliano Cotelo en En Perspectiva, la abogada y escribana pública Verónica Sixto explicó las principales características de este seguro, quiénes pueden reclamarlo y qué pasos deben seguir las personas lesionadas en un accidente.
Sixto, que trabaja desde hace más de 20 años en accidentes de tránsito, dijo que la investigación generó preocupación entre quienes ejercen la profesión de manera legal, porque existe el riesgo de que la opinión pública termine generalizando y considere que todos los abogados actúan de la misma forma.
Un accidente de tránsito, explicó, coloca a la persona y a su familia “en una situación de extrema vulnerabilidad”, porque muchas veces no saben qué hacer, adónde recurrir ni qué derechos tienen. Por eso, consideró que la difusión de información sobre el SOA es especialmente importante.
“Hay mucho desconocimiento de la ley”, señaló. Como ejemplo, contó que algunas personas creen que existe una oficina específica del SOA o que pueden ser contactadas por un supuesto abogado de ese seguro. “No hay una oficina del SOA”, aclaró, y agregó que tampoco existe “el abogado del SOA” como figura institucional.
Un seguro obligatorio y de carácter social
El SOA fue creado por la Ley 18.412, aprobada en 2008. Su objetivo es cubrir los daños que sufran terceras personas como consecuencia de accidentes provocados por vehículos automotores y acoplados remolcados.
Sixto explicó que el seguro surgió ante el alto nivel de siniestralidad que tenía Uruguay y frente a las limitaciones del régimen de responsabilidad civil común. En ese sistema, para obtener una reparación, es necesario probar quién tuvo la culpa del accidente.
El SOA funciona de otra manera. “Es un seguro social”, dijo la abogada, porque busca que las personas lesionadas reciban una indemnización sin que sea necesario determinar previamente quién fue responsable del siniestro.
La ley no habla de “víctimas”, sino de “terceras personas”. Esa diferencia es relevante, porque una persona que fue responsable del accidente también puede cobrar el SOA si resultó lesionada y reclama contra el seguro del otro vehículo involucrado.
“Si tú sos víctima vas a recibir la indemnización por SOA, pero si tú sos culpable en el accidente de tránsito, también vas a recibir la indemnización por SOA”, explicó Sixto.
La cobertura se reclama contra el seguro del otro vehículo. Una persona no puede reclamar contra el SOA del auto en el que viajaba si se trata de su propio vehículo, si es propietaria, tomadora, cónyuge, concubina, ascendiente, descendiente o dependiente del titular, entre otras exclusiones previstas por la ley.
En esos casos, señaló la abogada, se debe presentar una declaración jurada para dejar constancia de que quien reclama es efectivamente un tercero respecto del vehículo contra cuyo seguro se inicia el trámite.
Qué cubre y qué no cubre
El SOA cubre las lesiones, la incapacidad y la muerte de las personas lesionadas en un accidente. No cubre los daños materiales del vehículo, el casco u otros objetos, ni tampoco el lucro cesante derivado del período de inactividad.
“Es muy importante porque es lo que diferencia del régimen de responsabilidad civil común”, explicó Sixto. Si una persona queda tres meses sin trabajar, por ejemplo, el SOA no cubre automáticamente los ingresos que dejó de percibir durante ese período.
La indemnización se calcula a partir de un baremo establecido por decretos reglamentarios. El sistema asigna porcentajes de acuerdo con el tipo y la gravedad de la lesión. La amputación de una mano, de un dedo o una lesión en distintas partes del cuerpo puede corresponder a determinados porcentajes.
El máximo previsto para el fallecimiento es de 250.000 unidades indexadas, una cifra que al momento de la entrevista equivalía aproximadamente a 40.000 dólares.
Sin embargo, ese monto corresponde al total disponible por accidente y no necesariamente a cada persona lesionada. Si en un siniestro mueren dos personas y hay tres lesionadas, la suma debe distribuirse entre todas las personas que tienen derecho a cobrar.
Sixto explicó que “esos 40.000 dólares” funcionan como una bolsa que se prorratea. La muerte puede recibir una indemnización mayor, mientras que las lesiones reciben montos menores, según el porcentaje asignado a cada caso.
“Una muerte en un siniestro de tránsito vale diferente según cuántos muertos haya en ese siniestro”, señaló Cotelo durante la entrevista. Sixto explicó que una misma lesión puede recibir una indemnización distinta según la cantidad de personas afectadas en el accidente.
Dos años para reclamar y 30 días para cobrar
El plazo para presentar el reclamo es de dos años. Una vez iniciado el trámite con la documentación correspondiente, la compañía aseguradora tiene 30 días hábiles para pagar.
Sixto explicó que esa rapidez tiene una ventaja, porque permite que la persona lesionada reciba dinero para afrontar tratamientos, medicamentos y gastos vinculados al accidente. Sin embargo, también puede tener riesgos si la lesión todavía no está completamente determinada.
“Después que nos pagaron, no: ‘ah, me quedó un poquito’. No, ya te pagaron y firmás que no tenés más nada que reclamar con el SOA”, advirtió.
Por eso, recomendó esperar a conocer la evolución médica de las lesiones antes de cerrar un acuerdo, salvo que la persona necesite el dinero con urgencia. Algunas fracturas o lesiones pueden requerir nuevas intervenciones o mostrar sus consecuencias con el paso de las semanas.
Además del SOA, cuando la persona lesionada no fue responsable del accidente, puede reclamar otros daños mediante la responsabilidad civil: daño emergente, lucro cesante y daño moral. En esos casos, algunas compañías aseguradoras pueden ofrecer una indemnización integral para evitar un proceso judicial.
Qué ocurre si el vehículo no tiene seguro
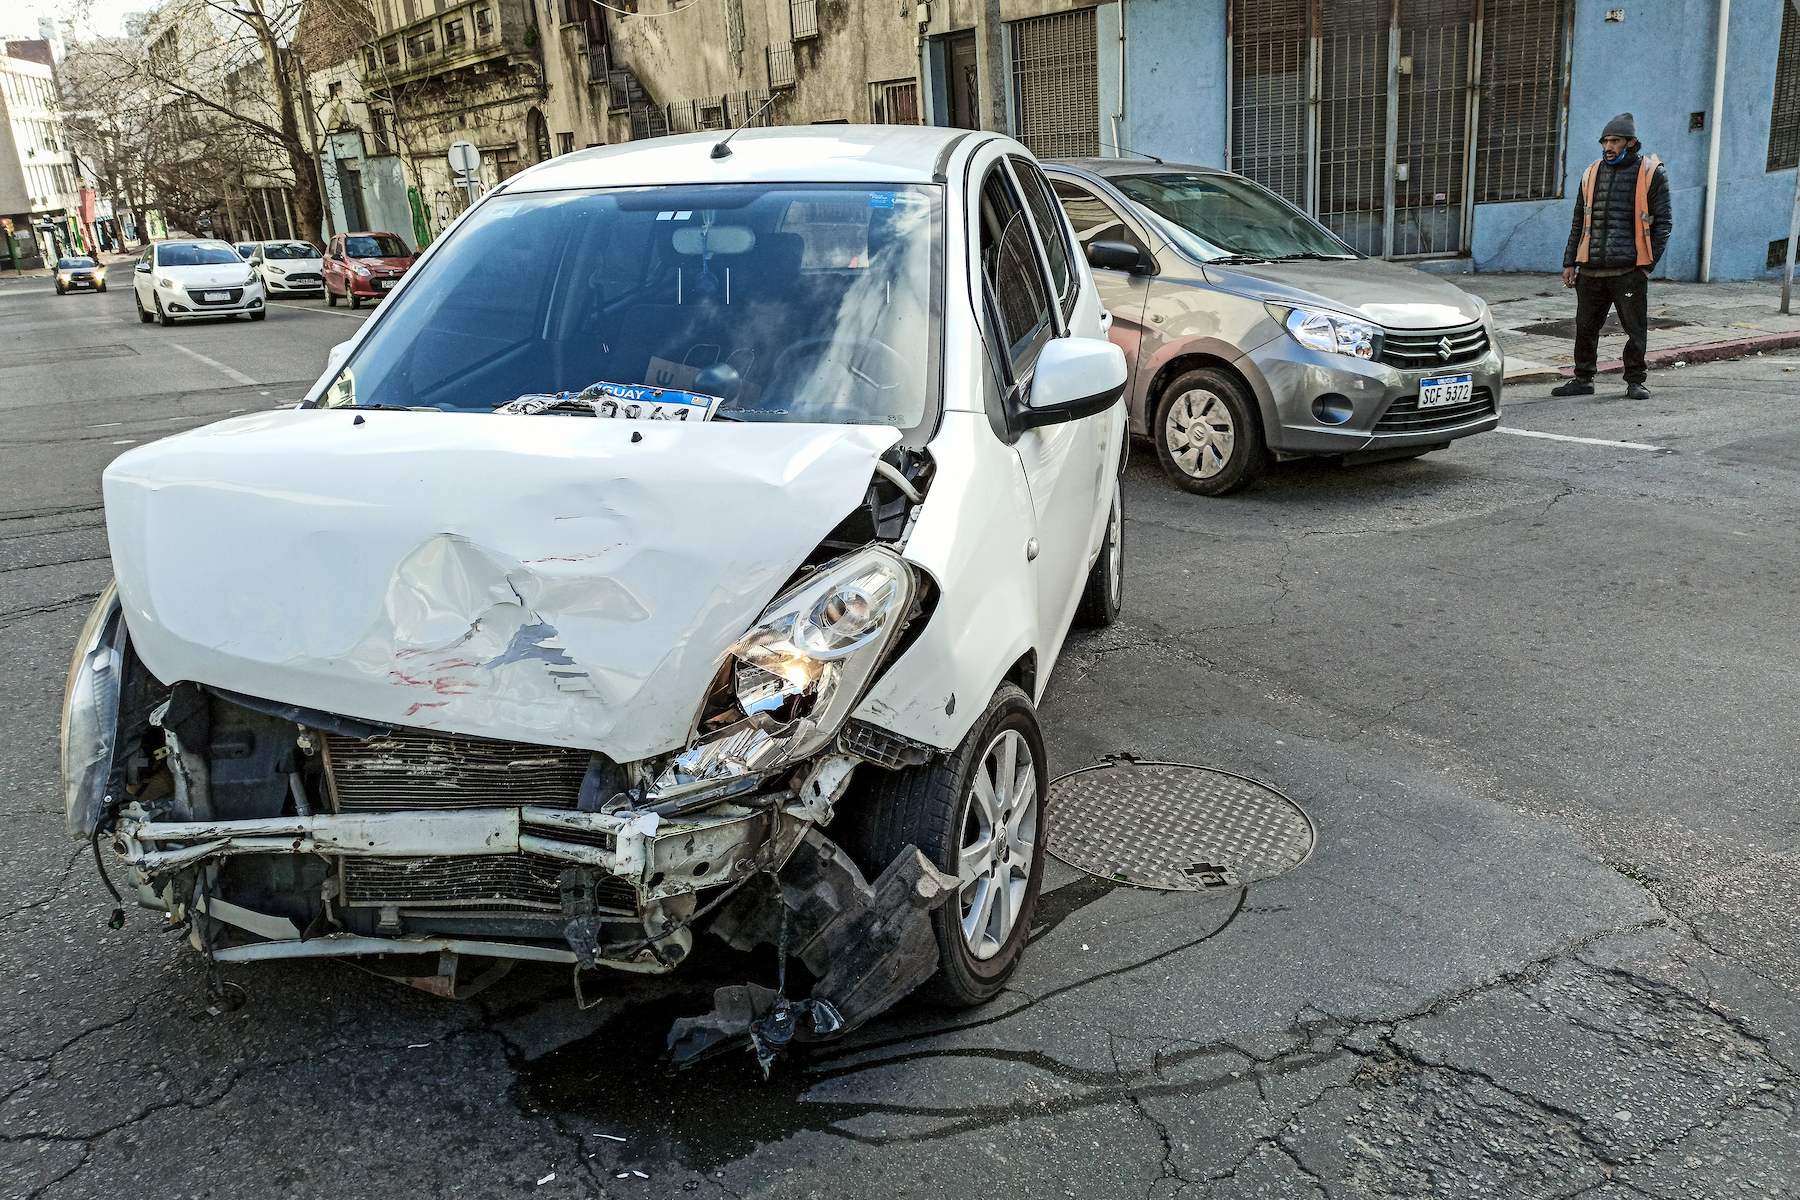
Si el vehículo que provocó el accidente no tiene SOA, la persona lesionada igualmente puede tener derecho a una indemnización.
En ese caso, debe realizarse un trámite ante la Unidad Nacional de Seguridad Vial (UNASEV), que asignará una compañía aseguradora para cubrir el reclamo. Luego, la aseguradora podrá iniciar una acción de repetición contra el responsable del vehículo que circulaba sin seguro.
La misma lógica se aplica cuando una persona responsable del accidente no tenía vigente el SOA. La compañía puede pagar la indemnización a quien resultó lesionado y luego reclamarle al propietario o usuario que incumplió con la obligación de contar con el seguro.
Sixto destacó por eso la importancia de mantener la póliza vigente. La acción de repetición puede operar cuando no existe seguro, cuando no estaba vigente, cuando hubo dolo o cuando se comprueba una situación grave vinculada al mantenimiento del vehículo.
En el caso del transporte público de pasajeros, como ómnibus y taxis, existe otro tipo de cobertura: el seguro de responsabilidad civil de pasajeros. Según explicó la abogada, esa póliza funciona de manera diferente y puede cubrir daño moral, daño emergente y lucro cesante.
Cómo iniciar el trámite
La persona lesionada debe reunir una serie de documentos para iniciar el reclamo. Entre ellos se encuentran el parte policial, la historia clínica, la cédula de identidad, la constancia de atención de la emergencia móvil y la declaración jurada que acredita que quien reclama es un tercero respecto del vehículo.
Si el vehículo responsable tiene seguro, el trámite se presenta ante esa compañía. Si no tiene, se debe recurrir a la UNASEV para que se designe una aseguradora.
Sixto explicó que no se necesita obligatoriamente un abogado para iniciar el trámite, pero consideró conveniente contar con asesoramiento profesional. El cálculo de la indemnización no se realiza a partir de un monto fijo por cada lesión, sino mediante porcentajes que pueden variar dentro de un rango.
“Como no hay un monto, no te dice ‘fractura, 200.000 pesos’”, señaló. El baremo puede establecer, por ejemplo, un porcentaje de entre 5% y 10%, y la persona debe conocer qué porcentaje corresponde a su caso.
La abogada indicó que las compañías trabajan con médicos legistas para evaluar las historias clínicas y determinar los porcentajes de incapacidad. También explicó que los abogados pueden solicitar una reconsideración si entienden que la suma ofrecida inicialmente no corresponde a la gravedad de la lesión.
El desconocimiento como una de las principales debilidades
Para Sixto, una de las principales lecciones que deja el caso Caranchos es la necesidad de mejorar la información pública sobre el SOA.
La abogada dijo que la ley tiene un objetivo social y que no necesariamente debe modificarse, pero consideró que es necesario que las personas conozcan sus derechos y sepan cómo iniciar un reclamo sin quedar expuestas a presiones o engaños.
“Lo que hay que mejorar es que las personas conozcan”, expresó. A su entender, se podría desarrollar una campaña de información para explicar qué cubre el SOA, quién puede reclamar, qué documentos se necesitan y cuáles son los plazos.
También recomendó actuar rápidamente para preservar pruebas. Las cámaras de videovigilancia, por ejemplo, no se conservan indefinidamente. “Las cámaras duran 30 días”, explicó, por lo que es importante solicitar a tiempo el resguardo de las imágenes que puedan servir para reconstruir el accidente.
En relación con los honorarios profesionales, Sixto señaló que no existe un único porcentaje aplicable a todos los casos y que cada abogado establece sus condiciones. De todos modos, consideró que las personas tienen derecho a consultar y comparar antes de contratar un servicio.
“Lo importante es tener una herramienta completa de asesoramiento con un accidente de tránsito”, dijo.
La entrevista permitió aclarar el funcionamiento de un sistema que existe desde hace más de 15 años, pero que continúa siendo poco conocido por la población. En ese desconocimiento, explicó Sixto, las personas que atraviesan una situación de vulnerabilidad pueden quedar expuestas a intermediarios que se aprovechen de la urgencia, la falta de información y la complejidad del trámite.
Material complementario