Foto: Canva
EMILIANO COTELO (EC):
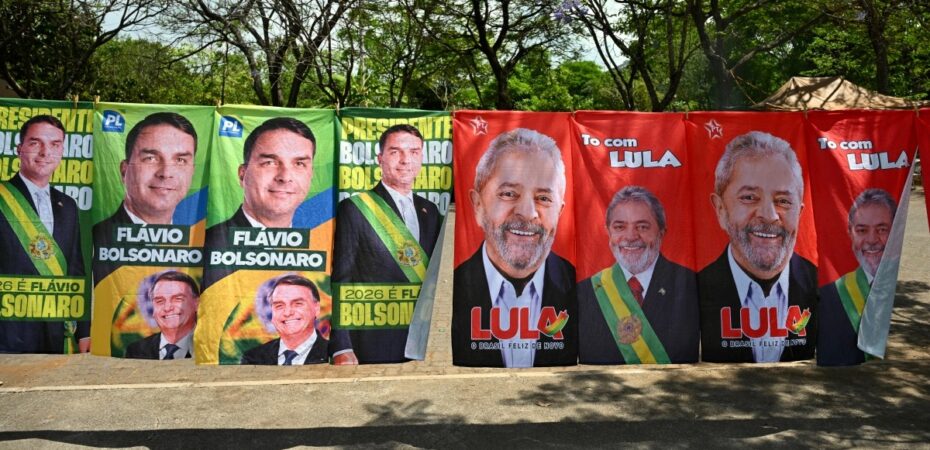
Este domingo 4 de octubre se celebra la primera vuelta de las elecciones presidenciales en Brasil, en un escenario muy disputado. Si como es anticipado por las encuestas, ningún candidato supera el 50% de los votos, habrá una segunda vuelta el 25 de octubre entre los dos candidatos más votados, que seguramente sean el actual presidente Lula da Silva, del Partido de los Trabajadores, y el senador Flavio Bolsonaro, del Partido Liberal.
En el espacio económico de hoy les proponemos repasar el panorama económico de nuestro vecino: ¿Cómo llega Brasil a esta instancia? ¿Cuáles son los principales desafíos de la política económica? ¿Y qué implicancias puede tener para Uruguay?
Lo conversamos con el economista Alejandro Vallcorba, de Exante.
ROMINA ANDRIOLI (RA): Alejandro, empecemos por la actividad. ¿Cómo viene siendo el desempeño de la economía brasilera?
ALEJANDRO VALLCORBA (AV): La actividad económica en Brasil viene mostrando un crecimiento moderado, pero sostenido ya hace varios años. En 2025 creció 2,3% en el promedio del año, en 2026 se espera que crezca algo menos de 2% y para el año que viene las proyecciones apuntan a una expansión algo menor, en torno a 1,5%.
De todas formas, me parece importante marcar dos cosas. Una es que en los últimos años el consenso de analistas ha subestimado el crecimiento de Brasil, que termina creciendo más que lo esperado a principios de cada año. Y lo otro es que cuando lo miramos en una comparación un poco más larga, Brasil no viene teniendo un mal desempeño, tanto frente a su historia como en la comparación regional.
Entre 2022 y 2026 el PIB promediaría un crecimiento anual de 2,7%, el doble que entre 2016 y 2022 (1,4%). Y si bien nuestra región no está siendo particularmente dinámica, este crecimiento ubica a Brasil entre las países de mayor expansión, solo por detrás de Paraguay.
RA: ¿Y qué hay detrás de ese crecimiento? ¿Es generalizado o se apoya en algunos sectores?
AV: En esta mirada de los últimos cuatro años, está bastante concentrado. Por el lado de la oferta, el principal motor son los sectores exportadores de commodities. Tanto la industria extractiva, por el aumento de la producción de petróleo, como el agro, con mayores cosechas de soja y café. Ambos sectores acumulan un crecimiento de entre 25% y 30% desde fines de 2022, que supone un ritmo de crecimiento anual de entre 6-7%. En cambio, la industria manufacturera se mantuvo prácticamente estable y los servicios crecen a un ritmo más moderado, de algo más de 2% anual en promedio.
Por el lado de la demanda, las exportaciones son el componente que más creció, aunque su contribución al crecimiento fue en parte contrarrestada por un mayor aumento de las importaciones.
El consumo privado viene mostrando un crecimiento significativo, en torno a 2,5% promedio anual, apoyado en el buen dinamismo del mercado laboral. Por el contrario, la inversión es el componente de la demanda más rezagado… con un magro crecimiento en un contexto de tasas de interés en niveles muy elevados. De hecho, la confianza de empresarios y consumidores se ha deteriorado en los últimos años y la inversión ronda 17% del PIB, lo que supone un nivel bajo en una comparación internacional.
RA: Mencionabas recién el dinamismo del mercado laboral. Sin embargo, con una tasa de interés alta como está en Brasil, ¿no sería esperable un enfriamiento? ¿Cómo interpretan esto?
AV: Es cierto, y es una de las particularidades de esta etapa. La tasa de empleo aumentó hasta cerca de 59% de la Población en Edad Trabajo, el desempleo está en 5%, el nivel más bajo en al menos quince años, y los salarios reales crecen entre 4% y 5% anual desde 2023.
Tampoco estamos viendo un enfriamiento del crédito al consumo, que viene creciendo a buen ritmo pese los elevados niveles de tasas… y esta combinación de factores es lo que está sosteniendo al consumo privado.
Y esto tiene una implicancia directa para la política monetaria. Si el empleo, los salarios y el crédito se mantienen firmes, la demanda se enfría menos de lo que el Banco Central esperaría con una tasa de interés alta, y eso limita su espacio para mayores recortes.
RA: En ese contexto, ¿qué está pasando con la inflación en Brasil? ¿Qué margen tiene el Banco Central para seguir bajando la tasa?
AV: Es cierto que la inflación bajó, pero todavía se mantiene por encima de la meta. En agosto fue de 4,2% anual, dentro del rango de tolerancia, pero por encima de la meta puntual de 3%, y con bastante volatilidad en los últimos meses por el aumento del precio de los combustibles y las materias primas.
Y a su vez, lo que más pesa para el Banco Central son las expectativas, que también están por encima de la meta de 3%. El mercado espera una inflación de 5% para el cierre de este año, por encima del techo del rango, de 4,3% para fines de 2027 y de 3,8% para 2028. Por eso el BCB viene recortando la Selic con bastante cautela. En setiembre la bajó 25 puntos básicos, a 13,75%, en el quinto recorte consecutivo, pero sin comprometerse con los próximos pasos.
A su vez, descontando las expectativas de inflación, la tasa en términos reales ronda 9,5%, un nivel altísimo en una comparación internacional y también en una perspectiva histórica. Y con los recortes que hoy descuenta el mercado, una Selic de 12% a fines de 2027 seguiría siendo marcadamente contractiva.
RA: Bien, queda claro… Alejandro, con la elección cerca y con el resultado tan incierto que marcaba recién Emiliano, ¿se ha estado viendo volatilidad en el tipo de cambio?
AV: Sí, hubo algo de volatilidad, aunque dentro de un rango acotado y acompañando bastante los movimientos internacionales. Actualmente el tipo de cambio se ubica en R$ 5,2, prácticamente sin cambios respecto a fines de agosto.
Más allá de esa oscilación de corto plazo, hace casi dos años que el real viene apreciándose.
Si recordamos, a fines de 2024 el tipo de cambio llegó a ubicarse en R$ 6,2, en medio de tensiones en el frente fiscal, y en los últimos casi dos años vimos un descenso importante hasta los niveles actuales. De todas formas, como siempre marcamos, el punto de partida era una moneda sumamente depreciada en una perspectiva histórica.
RA: Mencionabas recién las tensiones fiscales que habían presionado al real a fines de 2024. ¿Cómo está hoy ese frente? ¿Sigue siendo el frente fiscal el principal desafío para el próximo gobierno?
AV: Sí, sigue siendo el principal desafío de Brasil. En los últimos doce meses el resultado primario, que es antes de pagar intereses, fue deficitario en 0,6% del PIB. A su vez, con los intereses de la deuda, que rondan 9% del PIB, el déficit total llega a 9,5%.
Y lo que preocupa es la tendencia… el resultado primario se deterioró unos 3 puntos del PIB en los últimos cuatro años. Esta evolución respondió esencialmente a un incremento en el gasto público, que pasó de 38% del PIB en 2022 a casi 41% a comienzos de este año.
La persistencia de déficits abultados, sumado a mayores costos de financiamiento (tanto por mayores tasas dólares como en moneda nacional) derivó en un incremento de la deuda pública, que subió 11 puntos del PIB en cuatro años, hasta 83%, y las proyecciones apuntan a que seguiría subiendo hacia 95% en 2030.
RA: Con ese panorama de deuda, ¿qué tan grande sería el ajuste necesario para despejar las dudas en el frente fiscal, y qué están proponiendo los candidatos al respecto?
AV: Las estimaciones de analistas privados apuntan a un ajuste de entre 3 y 4 puntos del PIB para estabilizar el ratio deuda/PIB. Pero hay un problema adicional, que es que el gasto en Brasil es muy rígido. Solo una pequeña parte del gasto es discrecional, y una parte muy importante del gasto del gobierno central está indexada, directa o indirectamente, al salario mínimo.
Con respecto a las propuestas, el oficialismo propone mantener el marco fiscal vigente, que apunta a una trayectoria gradual de mejora del resultado primario. La oposición, por su parte, plantea sustituirlo por una regla atada a la trayectoria de la deuda, con límites cada vez más restrictivos al crecimiento del gasto a medida que aumenta el ratio de deuda/PIB, de modo que el gasto crezca sistemáticamente por debajo de los ingresos y, bajo determinados escenarios, puede llegar a quedar congelado en términos reales.
Pero en ambos casos faltan definiciones concretas, y cualquier ajuste requerirá apoyo legislativo que tendrán que negociar.
RA: Para ir cerrando, ¿qué implica este escenario para Uruguay? ¿Qué deberíamos seguir de cerca en las próximas semanas?
AV: Brasil es uno de los principales socios comerciales y lo seguirá siendo, pero, con un crecimiento económico moderado, no es de esperar que sea una fuente de impulso para la economía uruguaya en el corto plazo. Lo más relevante, entonces, parecería ser el canal financiero.
Si la elección o la discusión fiscal generan ruido en los mercados brasileros, podría transmitirse a la región y en particular a nuestro país, a través del tipo de cambio y/o de las primas de riesgo.
Por ahora no es lo que se está viendo, el dólar en Uruguay se mantiene estable, apenas arriba de los $ 40, y el riesgo país en torno a 50-60 pbs, el nivel más bajo de la región. Pero conviene seguir de cerca ese frente, tanto por el resultado electoral como por la capacidad del próximo gobierno brasilero de encaminar las cuentas públicas.