Foto: Exante
EMILIANO COTELO (EC):
Exante divulgó ayer los resultados de una nueva edición de su Encuesta de Expectativas Empresariales, un relevamiento semestral que ya tiene más de quince años de historia y que recoge la visión de los empresarios uruguayos sobre la economía, el clima de negocios y la marcha de sus propias empresas.
El trabajo de campo se hizo en octubre y participaron 341 gerentes y altos ejecutivos de empresas que operan en Uruguay.
Para conocer las principales conclusiones del estudio, conversamos con Tamara Schandy, socia de Exante.
ROMINA ANDRIOLI (RA): Tamara, en mayo, cuando publicaron la edición anterior de esta encuesta (con datos de abril), hablábamos en este espacio de un nuevo debilitamiento de las expectativas empresariales. ¿Cuál es la principal conclusión de esta nueva edición? ¿Qué cambios encontraron?
TAMARA SCHANDY (TS): La conclusión general es que el deterioro de las expectativas parece haberse frenado, en el sentido que ya no vemos ese deterioro sistemático en casi todas las respuestas… Ahora, tampoco vemos un repunte claro.
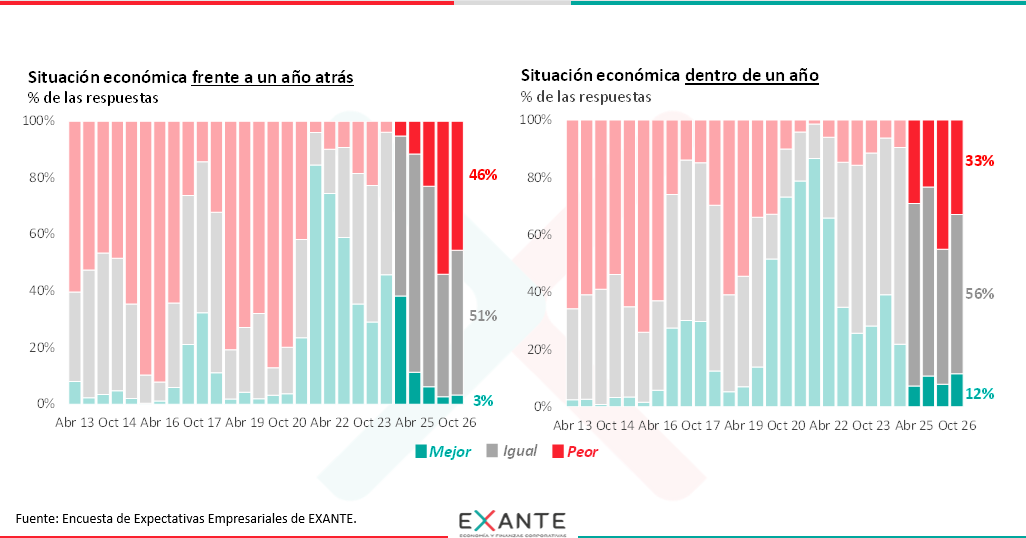
Por ejemplo, la percepción sobre la situación económica se estabilizó respecto a abril. Algo más de la mitad de los encuestados considera que la situación económica está igual que hace un año y también son algo más de la mitad quienes no esperan cambios en los próximos meses. De todos modos, bajó la proporción de quienes anticipan un deterioro para el año próximo: eran el 45% en abril y ahora son el 33%. Se interrumpió así una racha de varias mediciones en las que veníamos recogiendo un pesimismo cada vez mayor. Ese tipo de respuestas son las que nos hacen decir que se está frenando el deterioro… Ahora bien, no hay que perder de vista que el punto de partida sigue siendo poco alentador: solamente el 3% de los empresarios considera que la economía mejoró en el último año y el saldo entre quienes esperan que mejore y quienes esperan que empeore sigue siendo muy negativo (concretamente, de 21 puntos porcentuales negativos).
Algo parecido ocurre con el clima de inversiones: hubo una mejora, pero el saldo de respuestas sigue en terreno negativo, en -26 puntos porcentuales. Además, apenas el 8% espera que el clima de inversiones mejore en el próximo año.
En definitiva, dejamos de ver el deterioro sistemático, pero eso no significa que los ejecutivos estén visualizando una perspectiva de redinamización de la economía.
RA: Sin embargo, cuando pasamos de la situación económica general al clima de negocios, la lectura parece ser algo más negativa. ¿Cómo se explica esa diferencia?
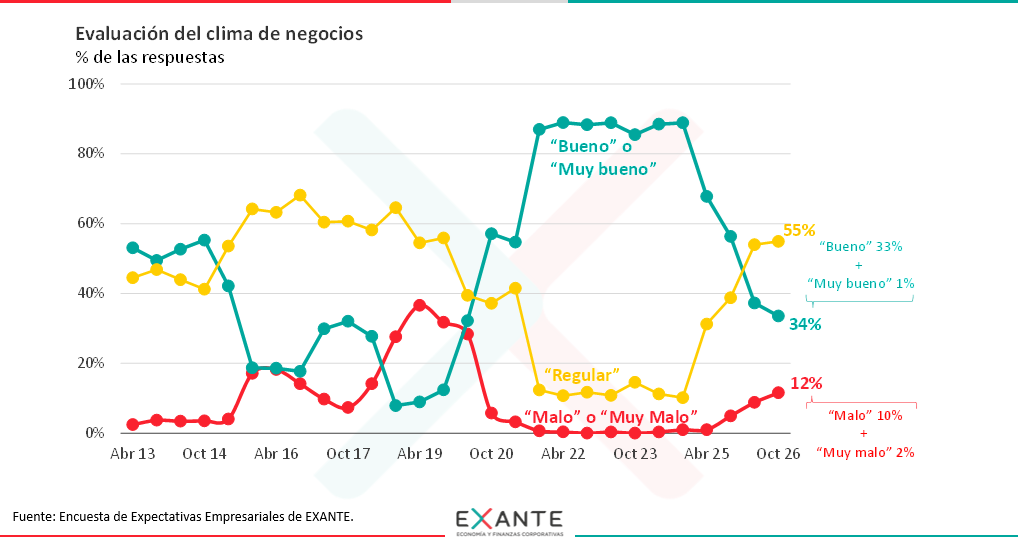
TS: Efectivamente, ahí recogimos un nuevo deterioro (el cuarto consecutivo). Hoy predominan las valoraciones regulares (así lo califica el 55% de los encuestados) y apenas un tercio de los empresarios lo considera bueno o muy bueno. Es la proporción más baja desde comienzos de 2020. En cambio, subió a 12% la proporción de empresarios que considera que el clima de negocios es malo o muy malo. Para ponerlo en perspectiva, en abril de 2025 las evaluaciones positivas representaban aproximadamente dos tercios del total. El deterioro que se fue acumulando en estos últimos dos años es, sin dudas, significativo. Ahora bien, en esta medición en particular el cambio no fue tan marcado como el que habíamos visto en semestres previos. La encuesta de abril ya marcaba mayoría de opiniones “regulares”.
En definitiva, lo que estamos leyendo es que los empresarios hayan dejado de corregir a la baja sus expectativas sobre el panorama económico, pero eso no significa que estén conformes con el entorno en el que desarrollan su actividad. Igual hago otra aclaración: en las preguntas relativas a las propias empresas la visión es más favorable. Podemos entrar en eso un poco más adelante.
RA: Sí, antes te quería consultar sobre las perspectivas de crecimiento del PIB, específicamente. ¿A qué ritmo se espera que crezca la economía? ¿Se espera que se extienda este escenario de muy bajo crecimiento económico?
TS: Las proyecciones de crecimiento económico se mantuvieron prácticamente incambiadas respecto al relevamiento anterior. Allí también podemos decir que se frenó el deterioro, aunque en niveles que no son buenos. En promedio, el crecimiento esperado del PIB es de 1,3% para 2027. Es menor a la proyección del gobierno y también es menor a lo que proyectamos en Exante.
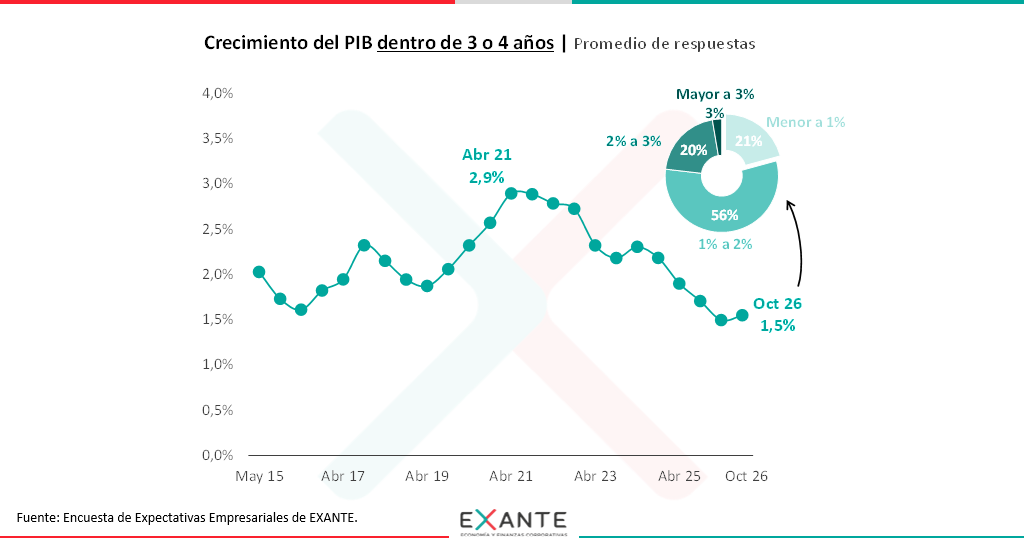
A su vez, cuando preguntamos por el crecimiento esperado en un horizonte de tres o cuatro años, el promedio de respuestas volvió a ser de 1,5% anual, como en la encuesta previa. Es realmente poco. Es positivo obviamente que haya dejado de caer, pero estamos hablando de una tasa que es prácticamente la mitad de la que esperaban los empresarios cuando hacíamos esta misma pregunta en 2021.
Lo que vemos es que en los últimos años se han venido dando revisiones relativamente pequeñas en cada edición de la encuesta, pero con un sesgo sistemático a la baja. No es una visión recesiva, pero sí la de una economía muy poco dinámica.
En definitiva, los empresarios están esperando un ritmo de crecimiento parecido al que viene mostrando Uruguay desde hace varios años.
RA: Tamara, decías que a nivel de las respuestas sobre las propias empresas aparecían señales algo más alentadoras. ¿Qué resultados destacarías?
TS: Sigue predominando la estabilidad: la mitad de los empresarios dice que la situación de su empresa es similar a la de hace un año y casi 6 de cada 10 no esperan cambios en los próximos doce meses. Mi comentario refería a que, a diferencia de lo que veníamos viendo en las últimas ediciones, mejoraron las expectativas de producción e inversión para el año próximo. Puntualmente, un 44% prevé aumentar la producción de su empresa y un 38% prevé aumentar su inversión en los próximos doce meses. En ambos casos, el saldo neto de respuestas repuntó después de un período bastante largo en caída…
Lo otro que marco es que, obviamente, algunas empresas responden que esperan una menor producción o una menor inversión, pero a diferencia de lo que observamos cuando preguntamos por la economía en su conjunto, acá el saldo neto es positivo: los que dan respuestas de crecimiento son bastante más de los que esperan contracción en las métricas de su propia empresa.
RA: ¿Y qué señales trae la encuesta en materia de empleo? Te lo pregunto porque, pese al bajo crecimiento económico, el mercado laboral ha mostrado bastante estabilidad durante este año. ¿Qué están viendo ustedes?
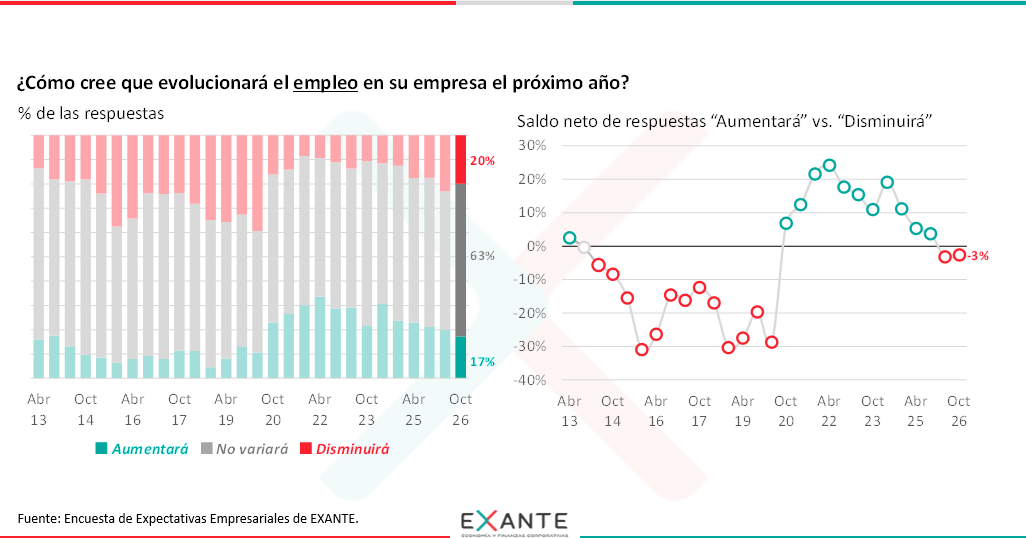
TS: Bueno, pese a las mejores perspectivas de producción e inversión en las empresas que recién comentábamos, volvió a caer levemente la proporción de ejecutivos que prevé aumentar su dotación de personal. Diría que lo que recogemos en la encuesta es consistente con lo que se observa a nivel macroeconómico en Uruguay: no estamos ante un escenario de caída del empleo, pero sí de estabilidad y con poco margen para seguir creciendo en los próximos meses.
En concreto, menos de un quinto de los que contestaron la encuesta espera aumentar su dotación de personal en los próximos doce meses. Es la proporción más baja desde 2020. Por otra parte, el 63% no prevé cambios y bajó algo la proporción de empresarios que anticipa recortes, hasta el 20%. Así, el saldo neto quedó prácticamente en cero y sin cambios respecto a abril.
También preguntamos por los factores que están limitando las contrataciones. El 60% de quienes no están incorporando personal menciona el nivel del salario real, seguido por el bajo volumen de negocios y la disponibilidad de tecnologías que permiten ahorrar mano de obra. En esto tampoco encontramos cambios frente a abril.
RA: Recién mencionabas los costos salariales. ¿Qué nos dice la encuesta sobre la competitividad y la rentabilidad de las empresas? Porque son dos temas que vienen teniendo bastante presencia en el debate económico.
TS: Ahí aparece cierto contraste. Por un lado, la evaluación sobre la rentabilidad de las empresas se deterioró y ahora menos de la mitad de los empresarios (47%) la evalúa positivamente. A su vez, partiendo incluso de un nivel de base más bajo, para el próximo año tampoco se anticipan mejoras sustantivas: apenas un cuarto espera que la rentabilidad de su empresa aumente. Es el registro más bajo desde 2020.
En cambio, mejoró la percepción sobre la competitividad de las propias empresas: dos de cada tres la califican favorablemente y apenas el 4% la considera mala o muy mala.
Ahora bien, eso no quiere decir que no haya problemas de competitividad. De hecho, un 85% de los encuestados identifica al menos un factor que está afectando la competitividad de su empresa. Los costos salariales aparecen por lejos en primer lugar, seguidos por la carga impositiva y las rigideces laborales.
Y esto dialoga bastante con lo que recogemos cuando preguntamos por los principales aspectos negativos del clima de negocios: la burocracia y la conflictividad sindical lideran en cantidad de menciones, pero los costos también aparecen con un peso muy importante.
RA: Pasando a la evaluación del gobierno, en abril ya recogieron un juicio bastante crítico. ¿Se mantuvo esa percepción o hubo cambios? Lo pregunto también por lo que muestran los sondeos de opinión pública.
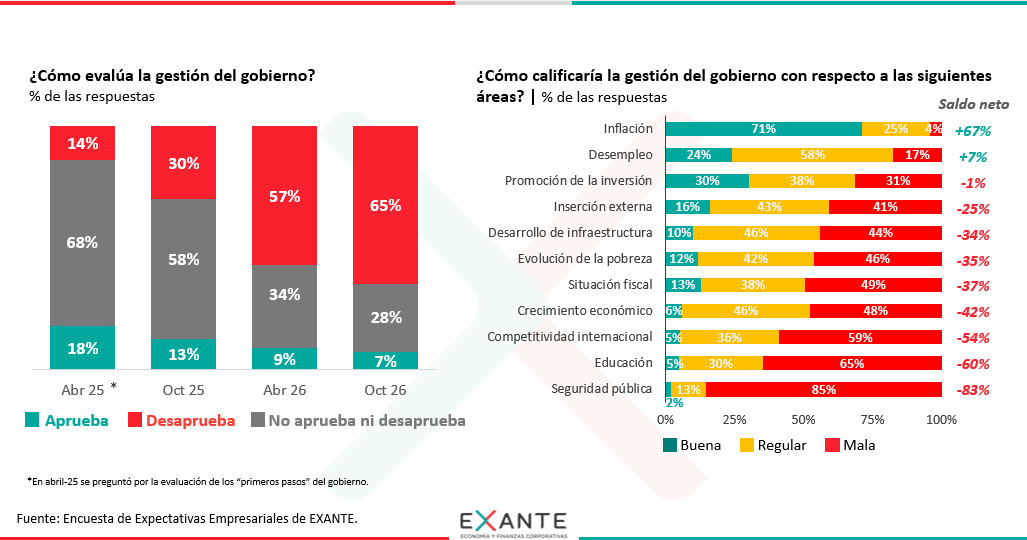
TS: Sí, y en este caso la evaluación siguió deteriorándose, aunque en el margen el cambio fue menos marcado que en semestres anteriores. Actualmente, el 65% de los ejecutivos desaprueba la gestión del gobierno y apenas el 7% la aprueba. En abril esos porcentajes eran 57% y 9%, respectivamente. Es una valoración sustancialmente más negativa que la que recogíamos a esta altura del gobierno de Lacalle Pou y se parece bastante a la del segundo gobierno de Tabaré Vázquez.
Cuando abrimos por áreas de gestión, en general predominan las evaluaciones regulares o negativas. Los únicos saldos favorables corresponden a inflación (por lejos, el área mejor evaluada) y desempleo, que de hecho mejoró y pasó a tener un saldo neto de respuestas positivo entre quienes la evalúan favorable y desfavorablemente.
En el otro extremo, seguridad pública y educación siguen siendo las áreas peor evaluadas. También se destaca, por lo negativo, que lo referido a promoción de inversiones registró su primer saldo negativo desde 2019.
RA: Y respecto a la inflación, que la destacabas por lo positivo, ¿qué proyectan los empresarios? ¿Hay confianza en que seguirá bajo control?
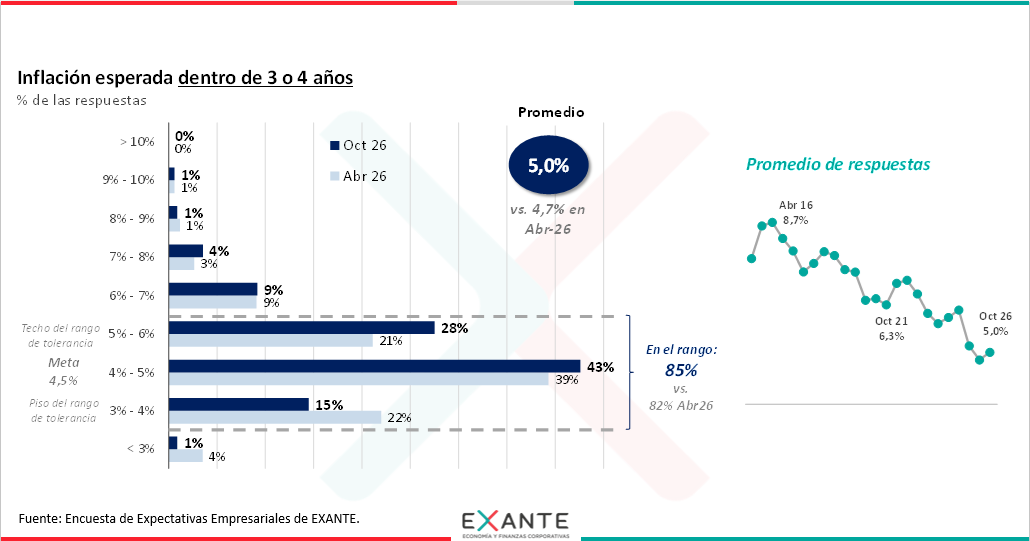
TS: Sí. Las expectativas siguen siendo favorables: más del 90% de los empresarios espera que la inflación se ubique dentro del rango que marcó el Banco Central (que va de 3% a 6%) tanto en 2026 como en 2027. Y un 85% también la proyecta dentro de ese rango a tres o cuatro años.
Dicho esto, hay un matiz: las expectativas de corto plazo repuntaron ligeramente después de varias mediciones a la baja y, a mediano plazo, las respuestas se concentraron más en la parte alta del rango. El promedio quedó en 5%, frente a una meta puntual de 4,5%. No es una señal alarmante de desanclaje de expectativas, pero sí un cambio que vale la pena seguir monitoreando.
RA: Ya para cerrar, ¿qué esperan los empresarios respecto a la política económica? Vi que esta vez incluyeron una pregunta sobre la Ley de Competitividad e Innovación. ¿Qué surgió?
TS: En términos generales, predomina la expectativa de continuidad. Un 71% de los ejecutivos no espera grandes cambios en la política económica durante los próximos doce meses. Además, quienes anticipan un deterioro bajaron a un cuarto, cuando en abril representaban más del 40%.
Sobre la Ley de Competitividad e Innovación, el 55% dijo no prever cambios relevantes para su empresa, aunque entre quienes sí esperan efectos predominan las expectativas positivas: un 23% anticipa una mejora en sus condiciones de negocio a raíz de esta iniciativa, frente a un 9% que espera un impacto negativo.
RA: Tamara, después de recorrer todos estos resultados, ¿cuál sería la síntesis de esta edición? ¿Con qué lectura general se quedan desde Exante?
TS: Como marqué en varias oportunidades, en esta edición no recogimos grandes cambios en las expectativas empresariales. El "vaso medio lleno” es que parece haberse frenado el deterioro: dejamos atrás varias ediciones consecutivas de movimientos desfavorables en muchas dimensiones y aparecieron algunos matices más favorables en las opiniones respecto a las propias empresas. El “vaso medio vacío” es que en algunas dimensiones importantes hubo algún deterioro adicional (aunque más leve) y, sobre todo, que el panorama de continuidad supone que Uruguay seguiría en un escenario de bajo crecimiento económico, con desafíos de costos y rentabilidad para las empresas y con un clima de negocios que se percibe mayormente como “regular”. Eso claramente es poco alentador pensando en cómo puede desempeñarse la economía en los próximos años.