Foto: AFP
EMILIANO COTELO (EC):
La Reserva Federal de Estados Unidos dispuso la semana pasada una suba a su tasa de interés de referencia de 25 puntos básicos, situándola en el rango de entre 3,75% y 4% anual.
Se trató del primer incremento en tres años, y se espera que sea seguido, en los próximos meses, de ajustes adicionales.
Dado que la FED es el principal banco central del mundo y que su tasa de política monetaria es una referencia clave para las condiciones financieras a nivel global, nos pareció relevante detenernos en este hito. Para ello estamos en contacto con Mathías Consolandich, de la firma Exante.
EMILIANO COTELO (EC)– Mathías, te propongo empezar por la decisión de la Reserva Federal. La suba de la tasa la semana pasada era algo esperado, ¿verdad?
MATHÍAS CONSOLANDICH (MC)- Si, era un movimiento esperado. Previo a la reunión, los mercados asignaban una probabilidad de 90% a que ocurriera este ajuste.
Veníamos anticipando acá en el programa que los agentes habían modificado la trayectoria esperada de tasas a niveles más altos desde que estalló el conflicto en Medio Oriente. La propia Fed, en sus últimas instancias, señalizaba una vocación más contractiva.
Esto finalmente terminó de concretarse ahora, con una votación que fue unánime entre sus integrantes para subir, como decías, un cuarto de punto porcentual la tasa de referencia.
De todos modos, el hito es relevante Emiliano, porque la tasa de la Fed, y sobre todo las expectativas de hacia dónde va a ir de acá en más, tienen un rol central en la formación de tasas en dólares y en otras moneda, son un termómetro de las condiciones de liquidez global, que impactan en los precios de los commodities, en la evolución de las paridades cambiarias y en varias otras dimensiones que hacen al contexto externo que enfrenta Uruguay.
EC – Según se explicó en el comunicado oficial, la razón de este incremento es el contexto de más inflación en Estados Unidos. De hecho, el presidente de la Fed, Kevin Warsh, declaró que “la acción de subir la tasa empieza a mostrar que somos serios en esto y vamos a cumplir con el objetivo de estabilidad de precios”. ¿Cuánto pesa realmente ese diagnóstico en la decisión?
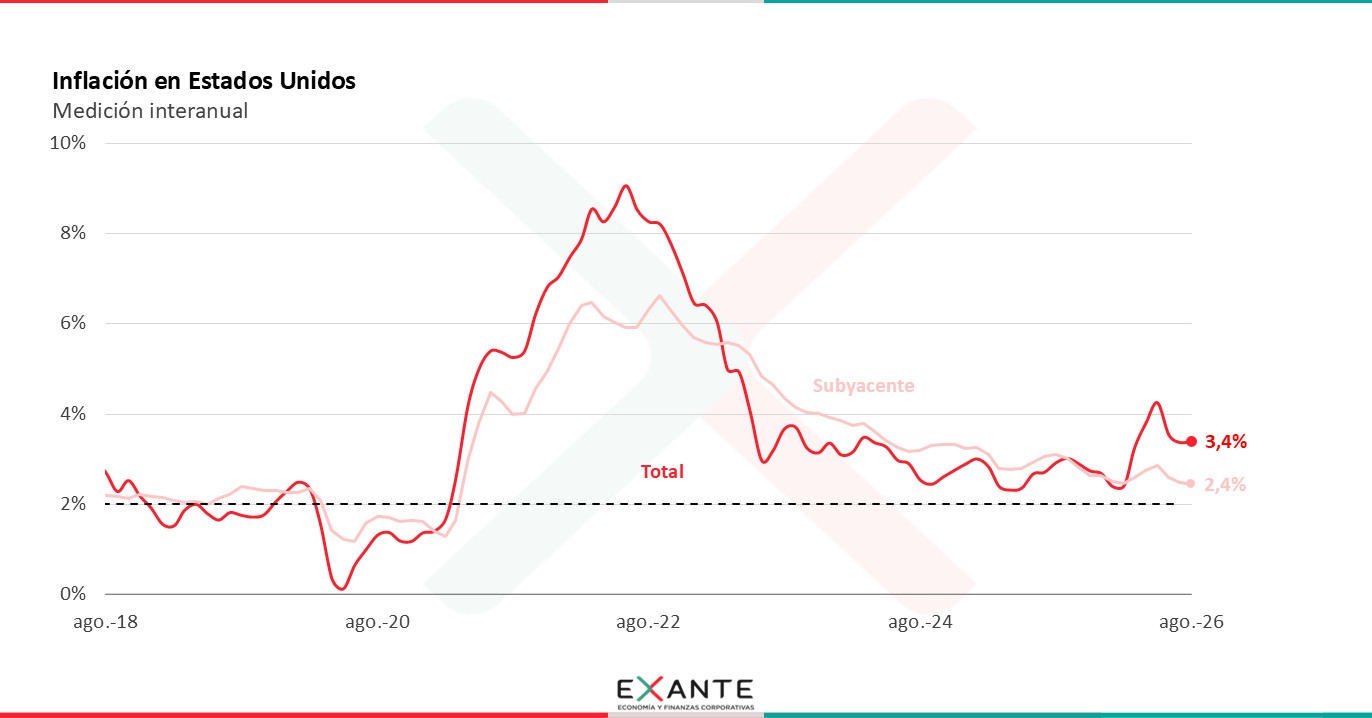
MC – Sin duda que ese es un punto fundamental. Warsh justificó el endurecimiento de la política monetaria por la persistencia inflacionaria y por el incumplimiento desde hace cinco años y medio de la meta puntual de 2% que persigue la Fed.
Señaló que la inflación no ha tenido una reducción significativa. De hecho, la medición de inflación doce meses repuntó y se situó en 3,4% en agosto. En parte eso obedeció al nuevo impulso que tuvieron los combustibles, con el precio del petróleo de nuevo en torno a los US$ 100 el barril. Recientemente también vimos aumentos generalizados en las cotizaciones de otras materias primas.
Es cuestionable si los precios de la energía y los alimentos deben estar de manera más explícita en la función de reacción del banco central o si su foco debe estar únicamente en los potenciales efectos de segunda vuelta que deriven en una inflación más persistente.
Warsh parece tener una posición de que cualquier impulso adicional a la inflación, independiente de su naturaleza, debe responderse con una política monetaria más contractiva dado los años que ha estado la inflación fuera del objetivo. Por ahora no hemos visto un desanclaje de las expectativas de mediano y largo plazo, pero la preocupación probablemente viene por ahí. Hay una clara intención de enviar una señal de que la Fed va a combatir cualquier empuje inflacionario.
Pero otro elemento a tener en cuenta, y que también pesa en la decisión, es que se toma en un contexto en el que la economía de Estados Unidos está creciendo a un ritmo sólido.
EC – Vayamos por ahí… ¿podemos repasar esos números? ¿Cómo fue el crecimiento económico de Estados Unidos este año?
MC – Tenemos un desempeño de la economía muy positivo y las proyecciones de crecimiento se han venido revisando al alza. El PIB creció 2,4% en el primer semestre frente a un año atrás. Esa cifra es algo mayor al crecimiento potencial de la economía, que se estima en 2%. Y los indicadores adelantados del tercer trimestre están marcando que esa dinámica se sostuvo en estos últimos meses.
Estamos viendo un crecimiento sostenido del consumo privado y de la inversión. También un aumento fuerte de las importaciones, en particular por las compras de insumos y equipamiento tecnológico vinculados al desarrollo de la inteligencia artificial.
Y el otro aspecto relevante es el desempeño del mercado laboral. Porque la Fed persigue un mandato dual, esto es, tiene que sostener inflación baja y estable pero también alcanzar el máximo nivel de empleo. En ese sentido, las últimas cifras dan cuenta de un mayor dinamismo del empleo.
Este panorama le da a la Reserva Federal espacio para poder avanzar hacia una política monetaria algo más contractiva. Es probable que este aumento no sea un movimiento puntual, sino que estemos ante el inicio de un proceso de algunas subas adicionales a la tasa de interés en los próximos meses.
EC – ¿Qué tan grandes serían esos aumentos? ¿Hacia dónde se espera que se muevan las tasas de interés en Estados Unidos?
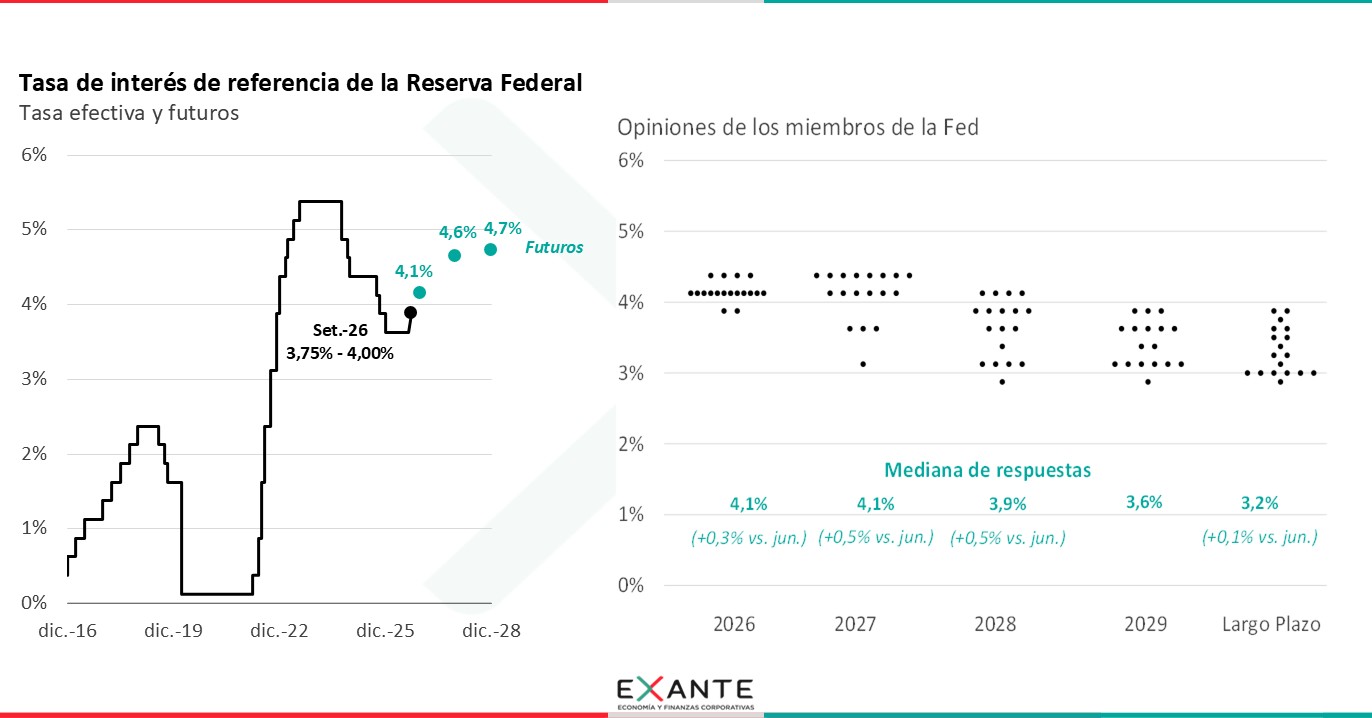
MC – Junto con la decisión de tasa, también se presentó lo que en la jerga se llama el "dot plot", que es el conjunto de proyecciones que hacen los miembros del Comité Federal del Mercado Abierto sobre dónde entienden que estarán las tasas de interés.
16 de los 18 integrantes que presentaron proyecciones piensan que la referencia tendría que ser más alta de acá a fin de año. Hay 12 que señalan un nuevo aumento de 25 pbs y 4 que indican un que la tasa debería ser 50 pbs más alta.
De cara a 2027 hay una mayor dispersión entre las respuestas, pero la mediana muestra a la tasa sin cambios en 4,1% en 2027, para luego disminuir gradualmente durante en 2028 y 2029.
Los mercados hoy incorporan una senda algo más contractiva que la señalada por la Fed. La tasa implícita en los contratos a futuro es de 4,6% a fines de 2027 y 2028.
EC – ¿Y cómo fue la reacción del presidente Trump? Recordemos que había arremetido contra la independencia de la Fed y llegado a manejar la posibilidad de remover a Powell por no bajar las tasas… y ahora la persona que él mismo eligió como sucesor decide subir la tasa en sus primeras reuniones al frente del organismo.
MC – Por ahora está evitando confrontar directamente con Warsh. Dirigió sus críticas hacia la junta de gobernadores, a la que calificó de "hostil" y “politizada”.
Lo eximió de responsabilidad, diciendo que, aunque hubiera querido bajar la tasa, no podría haberlo hecho porque no tenía las mayorías necesarias dentro del comité. Y siguió reiterando su postura de que las tasas deberían ubicarse en niveles tan bajos como 1% anual. Es probable, Emiliano, que durante los próximos dos años sigamos viendo tensión entre el Ejecutivo y la Fed, porque el escenario que tenemos por delante es de tasas que van a permanecer altas en Estados Unidos.
Ahora, desde el punto de vista de la independencia del banco central, que haya convalidado esta suba es una buena señal. Comentamos hace algún tiempo que Warsh necesitaba construir credibilidad propia y despegarse de la administración de Trump, y eso podía implicar que su gestión arrancara siendo algo más contractiva de lo que originalmente se preveía.
EC – Pasemos a las reacciones en los mercados Mathías, ¿Se vieron ajustes relevantes en las variables financieras en los días posteriores a la reunión de la Fed?
MC – Hubo algunos cambios, a pesar de que la decisión en sí estaba mayormente incorporada en los precios de los activos. Probablemente lo que más incidió fue la visión de una política monetaria un poco más contractiva hacia adelante.
En materia de rendimientos, aumentaron las tasas de los bonos del gobierno estadounidense a plazos más cortos, sin modificaciones relevantes en los títulos a plazos más largos.
Por otro lado, el dólar tendió a fortalecerse en estos últimos días. En Uruguay sigue en torno a los $ 40, pero respecto de otras monedas vimos un fortalecimiento generalizado en muchos mercados. Y en relación a las bolsas, los principales índices bursátiles siguen acumulando ganancias muy abultadas en lo que va del año a pesar de este panorama de tasas más altas.
EC – Para cerrar Mathías, desde la perspectiva de Uruguay ¿qué debemos esperar de un escenario con la Fed subiendo la tasa?
MC – Mientras la suba de tasas sea gradual y moderada no deberíamos esperar un cambio drástico al escenario que tenemos hoy en materia de condiciones de liquidez en el mundo.
Pero es algo que hay que seguir con mucha atención, porque en estos meses se consolidó un contexto financiero externo más restrictivo. No solo por la potencial suba de tasas de la Fed, sino también por el aumento considerable que comentamos con ustedes en el programa de las tasas de interés a plazos largos. Por ejemplo, la tasa del bono del Tesoro a 10 años en Estados Unidos está en 5%, que es un máximo en dos décadas.
Este panorama supone un aumento del costo de financiamiento del gobierno, incrementa el costo del crédito de las empresas y tiene implicancias en materia de decisiones de inversión.
Será clave monitorear que no veamos nuevos incrementos relevantes en ese frente, que puedan generar turbulencias en los mercados financieros y en las bolsas, ni que la Fed decida avanzar con ajustes más significativos de tasas si el frente inflacionario se sigue tensionando.