Foto: Canva
EMILIANO COTELO (EC):
El miércoles 7 de octubre se presentó en el marco del Uruguay Fintech Summit 2026 el primer Mapa Fintech Uruguay, un trabajo realizado por Exante para la Cámara Uruguay Fintech. Hasta ahora había información bastante dispersa sobre este ecosistema, pero no una radiografía integral.
¿Cuántas Fintech hay en Uruguay? ¿Qué hacen? ¿De qué tamaño son? ¿Qué perspectivas tienen? ¿Y cuáles son hoy sus principales oportunidades y desafíos? Para conversar sobre los resultados de este estudio estamos en contacto con la economista Alicia Corcoll, de Exante.
ROMINA ANDRIOLI (RA): Alicia, hasta ahora había datos bastante fragmentados sobre el sector. ¿Qué buscaban conocer y para qué les parece que sirve contar este mapa?
ALICIA CORCOLL (AC): La Cámara Uruguay Fintech nos contrató para ponerle números y caracterizar al sector. Querían tener más información sobre cuántas empresas hay en Uruguay prestando distintos tipos de servicios “fintech”, a qué clientes atienden, cuánto crecen y dónde ven sus principales oportunidades y desafíos.
Como objetivo, además de dar visibilidad al sector, está sobre todo aportar evidencia e información para la toma de decisiones en el sector y para el diálogo con empresas, inversores, asociaciones, reguladores…
Con ese foco, trabajamos para la Cámara en dos grandes etapas: primero buscamos identificar al universo de Fintech que opera en Uruguay y después les aplicamos directamente una encuesta para relevar sus cifras y sus opiniones.
RA: ¿Y qué se entiende concretamente por Fintech? ¿Dónde trazaron la línea para decidir qué es Fintech y qué no?
AC: La respuesta no es trivial. Algo que conversamos bastante con la Cámara Uruguay Fintech es justamente que la frontera entre qué es Fintech y qué no es muy difusa.
Para el estudio consideramos Fintech a aquellas empresas que tienen a la tecnología como un componente determinante de su propuesta de valor y de su participación en la cadena de servicios financieros.
La otra definición que tomamos fue no incluir a los bancos ni a otras instituciones financieras tradicionales (como las empresas de seguros) dentro del núcleo Fintech, más allá de que hoy en día probablemente cualquiera de estas empresas claramente tiene a la tecnología como un componente determinante de su propuesta de valor. La razón de la exclusión es otra: quisimos preservar la comparabilidad con otros mapas Fintech que se vienen haciendo en la región.
En definitiva, el relevamiento terminó englobando empresas que brindan servicios de pagos, infraestructura, soluciones para finanzas abiertas, préstamos, activos digitales, inversiones, seguros, entre otros segmentos de servicios financieros.
RA: Con ese criterio, ¿qué dimensión tiene hoy el ecosistema y qué tan representativa fue la respuesta de las empresas al relevamiento? Los números que se divulgaron en prensa mostraban una presencia importante, ¿verdad?
AC: Sí, identificamos 199 Fintech que operan en Uruguay y lo hicimos a partir de distintas fuentes: listados de la Cámara, registros de autorizaciones regulatorias, nóminas de gremiales, búsquedas web y consultas a los propios actores. Luego contactamos a las empresas y obtuvimos 86 respuestas válidas, equivalentes al 43% del universo relevado.
Quizás una participación de 43% pueda parecer baja, pero es una tasa muy buena para este tipo de estudios. De hecho, supera levemente la obtenida en mapeos recientes de Argentina, Chile y México, que se ubicó entre 35% y 40%. Además tuvimos respuestas de todos los verticales de actividad, así que logramos capturar realidades bastante diferentes dentro del ecosistema.
RA: ¿Y cómo evalúan ustedes esta penetración del ecosistema Fintech en Uruguay? Porque, con estos números, entiendo que tenemos una densidad alta para el tamaño del país. ¿Hay algún matiz que debamos tener en cuenta al leer estos resultados?
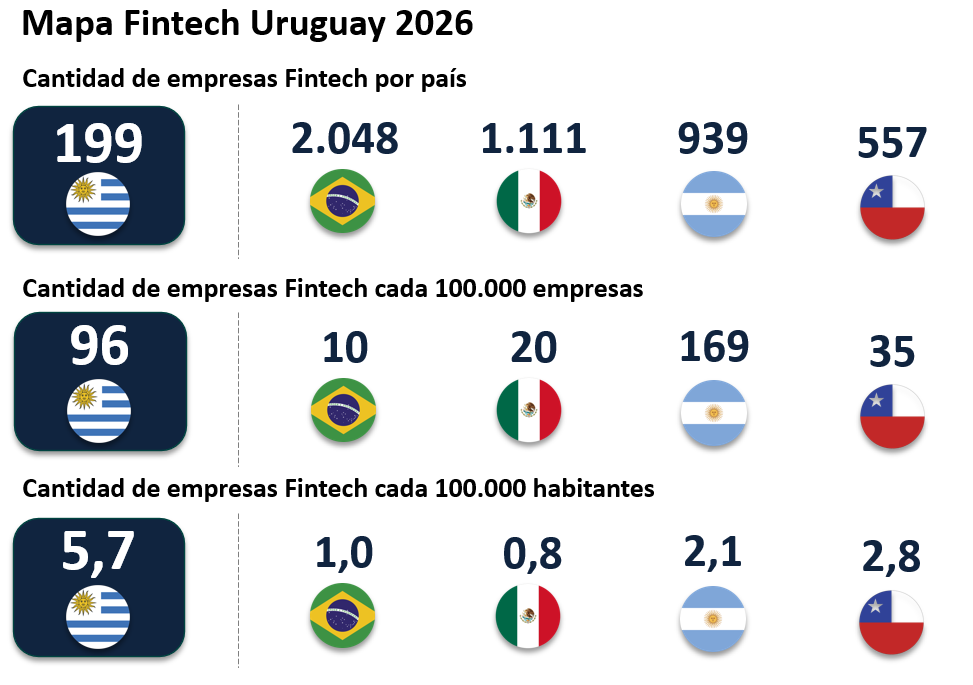
AC: En números absolutos Uruguay tiene un ecosistema chico, porque Uruguay es un país chico. Pero sí, efectivamente cuando corregimos por escala, la densidad en Uruguay es alta: hay 96 Fintech por cada 100.000 empresas, que es una proporción superior a la de Brasil, México y Chile y solo menor que la de Argentina. Visto de otra forma, hay casi 6 Fintech cada 100.000 habitantes, que es el valor más alto entre los cinco países para los que tenemos información comparable.
Yendo a tu pregunta, igual es importante tener en cuenta que muchas son empresas relativamente chicas. Además, aunque muchas se consideran “maduras”, también conviven start-ups y modelos más emergentes o en etapas tempranas de desarrollo… Esa diversidad es una característica central del ecosistema uruguayo.
RA: Hacia ahí quería ir… ¿Cuán diverso es el ecosistema en términos de madurez, tamaño de las empresas y sectores de actividad?
AC: En términos de desarrollo, cerca de 70% de las empresas relevadas consideran que están en etapas avanzadas: 38% está escalando ventas y 33% ya se considera consolidada. Esa proporción de empresas maduras es similar, aunque algo menor, a la de Chile y Argentina, lo que sugiere que el ecosistema uruguayo es algo más joven. A su vez, un 21% se definió como start-up y un 6% dijo estar en fase de producto mínimo viable.
Ahora, como decía recién, eso se da con empresas que en términos de tamaño siguen siendo relativamente chicas. Más de la mitad tiene hasta 10 empleados y aproximadamente la mitad factura menos de US$ 1 millón al año. Hay empresas bastante más grandes, por supuesto, pero son una proporción bastante menor. Entonces diría que tenemos un ecosistema en el que seguramente hay bastante camino para ganar escala.
Por otro lado, les preguntamos en qué áreas se concentran y también hay diversidad desde esa perspectiva. Pagos e infraestructura financiera aparecen entre los principales verticales, pero encontramos empresas de préstamos, inversiones, activos digitales, seguros, soluciones regulatorias, de ciberseguridad y varios segmentos más.
RA: Alicia, ¿estamos ante un ecosistema principalmente uruguayo o con empresas que usan a Uruguay como base para operar en la región? ¿Qué peso tiene, por ejemplo, el mercado uruguayo dentro de su volumen de negocios?
AC: Hay una base local importante, pero también una expansión regional bastante marcada. Aproximadamente dos de cada tres empresas relevadas tienen su casa matriz en Uruguay y, a su vez, ocho de cada diez tienen operaciones en el país.
Entre las que tienen su casa matriz en el exterior, predominan Argentina y Estados Unidos como principales orígenes. Y entre las que operan fuera de Uruguay, encontramos una presencia especialmente relevante en Argentina (donde opera el 45% de los que participaron en la encuesta), pero también en Perú, Colombia, México y Chile.
En cuanto a la generación de ingresos, Uruguay representa al menos la mitad de sus ingresos en el 46% de los casos. En particular, en el 32% de las empresas relevadas la totalidad de los ingresos se genera en el mercado local. Para el resto, es decir, aquellas empresas donde Uruguay representa menos de la mitad de los ingresos, la mayor parte de la facturación suele provenir de mercados de América Latina.
RA: ¿Y a qué tipo de clientes atienden principalmente las Fintech? ¿Y con qué oferta de productos o servicios?
AC: Hay un componente B2B muy fuerte: el 72% de las Fintech que respondieron la encuesta prestan servicios a otras empresas. Es un patrón que también se encuentra en otros ecosistemas de la región.
Cuando les pedimos identificar un único tipo de cliente principal, la distribución fue bastante pareja entre empresas, personas e instituciones financieras. Las soluciones cambian según el cliente: para empresas predominan las APIs, la infraestructura, los pagos y las finanzas abiertas; para personas, los préstamos, el crédito y las remesas; y para instituciones financieras, la analítica y el scoring, la identidad digital, la firma electrónica y el compliance. Así que el abanico es realmente amplio.
RA: Al principio mencionabas que las Fintech tienen un vínculo importante con otros actores del sistema. ¿Qué muestra el estudio sobre estos vínculos?
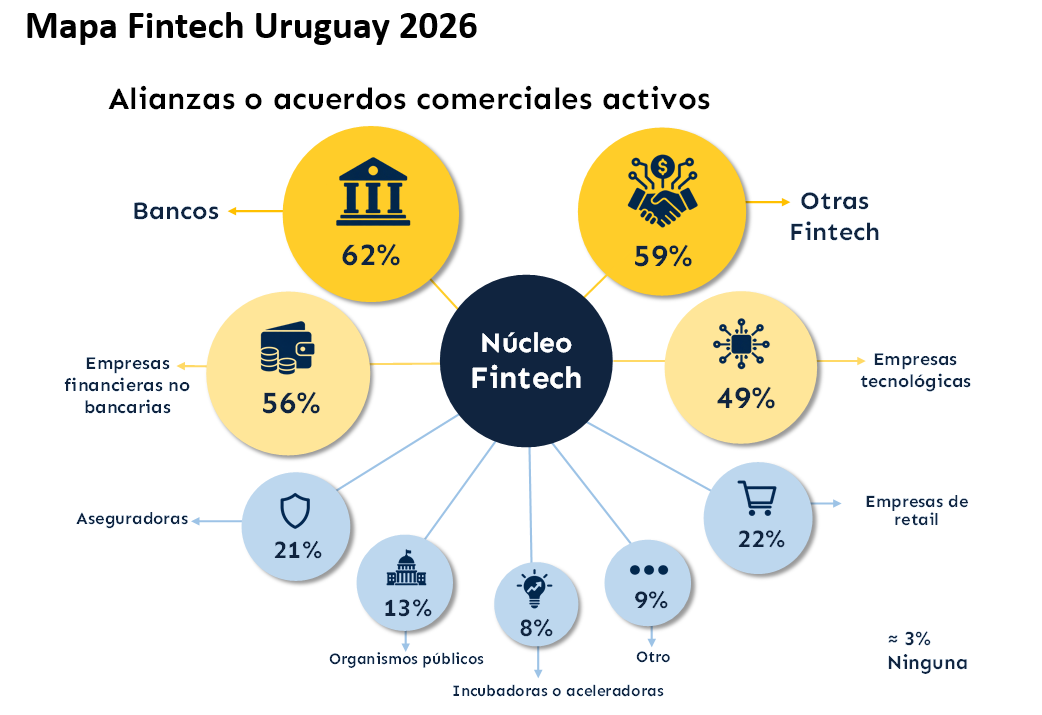
AC: Sí, es una dimensión interesante porque confirma que las fronteras son difusas. Seis de cada diez Fintech nos dijeron tener vínculos comerciales con bancos y también seis de cada diez se relaciona con otras Fintech. Además, 56% tiene vínculos con financieras tradicionales y alrededor de un 20% con aseguradoras.
Entonces, lo que se observa es un ecosistema bastante interconectado, donde hay competencia en algunos casos, pero también mucha complementariedad.
RA: ¿Y qué perspectivas tienen las Fintech? Decías que muchas todavía son empresas relativamente chicas, pero ¿esperan aumentar su escala y capacidades en los próximos años?
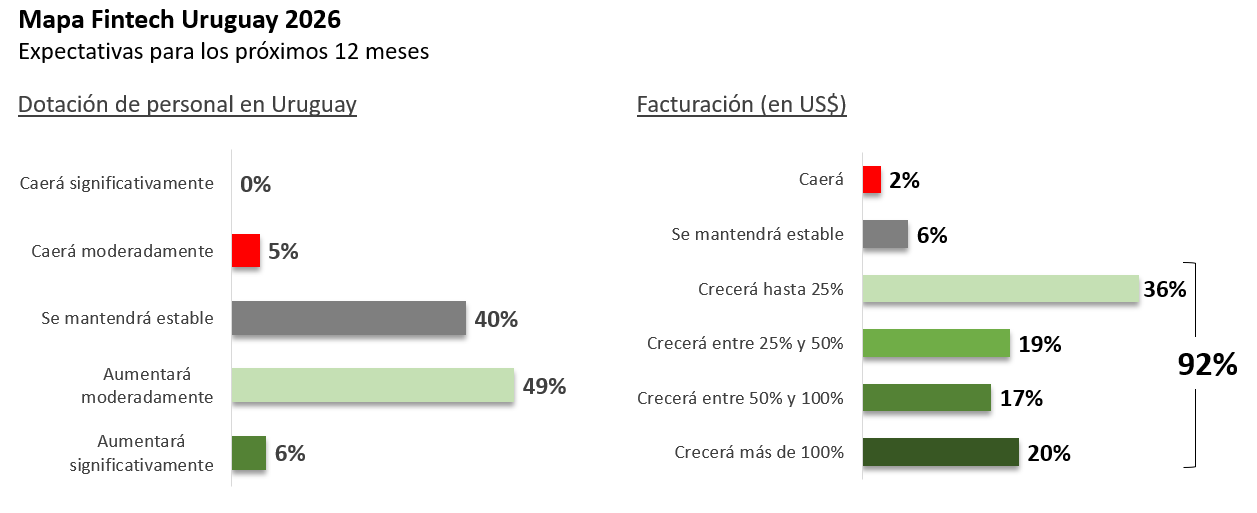
AC: Sí, en general son empresas relativamente chicas, pero las expectativas de crecimiento están muy extendidas. Les preguntamos específicamente por su visión para los próximos doce meses y encontramos que algo más de la mitad espera aumentar su dotación de personal y que el 92% prevé incrementar su facturación en dólares. Incluso cerca de 20% espera más que duplicarla en un horizonte de un año.
Son tasas de crecimiento muy fuertes si uno las compara con los ritmos a los que está creciendo la economía uruguaya en su conjunto. Y esas expectativas también se reflejan en la inversión: una amplia mayoría piensa invertir más el año próximo, principalmente en desarrollo tecnológico y mejora de plataformas, en marketing y adquisición de clientes y en inteligencia artificial y automatización.
RA: Buena parte de ese crecimiento, si se concreta, se va a dar mientras se discuten cambios importantes para el sector, como el anteproyecto “Finanzas abiertas”, por citar un caso. ¿Qué visión tienen las empresas sobre estos asuntos?
AC: Sí. Nosotros preguntamos específicamente por los cambios regulatorios que se están discutiendo, haciendo alusión, por ejemplo, Finanzas Abiertas, Activos virtuales o el Sandbox regulatorio. Y la expectativa es bastante favorable: 77% espera que esos cambios tengan un impacto positivo en su negocio. Otro 15% considera que no tendrían un impacto relevante y las respuestas negativas fueron muy acotadas.
Lógicamente, para algunas empresas estos cambios pueden implicar costos de adaptación o incertidumbre; para otras, pueden abrir nuevas oportunidades. En conjunto, sin embargo, reitero que predomina una visión favorable sobre la agenda regulatoria en discusión.
RA: Y ya para ir cerrando, Alicia, ¿cuáles son hoy los principales desafíos y oportunidades para las Fintech en Uruguay?
AC: Lo preguntamos en la encuesta y las propias Fintech identifican desafíos, tanto a nivel interno como vinculados a su entorno. Puertas adentro, señalan el desarrollo de nuevos productos, la rentabilidad, los costos y la sostenibilidad del negocio. Puertas afuera, mencionan la regulación, los procesos de autorización y el tamaño y la madurez del mercado uruguayo.
También ven oportunidades. La principal es la expansión internacional, que fue señalada por el 60% de las empresas. Y aparecen otras dos palancas importantes: por un lado, ganar eficiencia con inteligencia artificial y automatizaciones; y por otro, crecer a través de nuevas soluciones para empresas y una mayor interoperabilidad financiera.
RA: ¿Y ustedes qué opinan? ¿Qué lectura hace Exante de los resultados del mapa?
AC: Nuestra lectura es que Uruguay tiene un ecosistema con fortalezas: una densidad alta para el tamaño del país y expectativas firmes de crecimiento. Al mismo tiempo, es un ecosistema bastante atomizado, con muchas empresas relativamente chicas y con modelos de negocio y capacidades muy diferentes. Y esa diversidad agrega complejidad a la hora de definir reglas de juego comunes.
Pienso, por ejemplo, en el diálogo que se necesita para avanzar en el camino hacia las Finanzas Abiertas y en otros cambios que están por delante. Todos esos procesos van a tener que contemplar realidades bastante distintas. Y van a ir surgiendo muchas avenidas de trabajo: seguridad, estándares, protección de datos, definición de responsabilidades para los distintos participantes del ecosistema y de los mecanismos con los que se va a buscar alentar la innovación y la competencia… En ese debate nos parece que va a ser clave escuchar las distintas voces del ecosistema (tanto de las Fintech como de los demás actores involucrados) y tener de referencia lo que funcionó (y lo que no) en otros países. En ese sentido, creemos que este primer mapa ofrece buenos insumos para enriquecer esas discusiones.