Foto: Mauricio Zina / adhocFOTOS
EMILIANO COTELO (EC) – En la tarde de ayer, el Banco Central publicó los datos de actividad económica correspondientes al segundo trimestre del año.
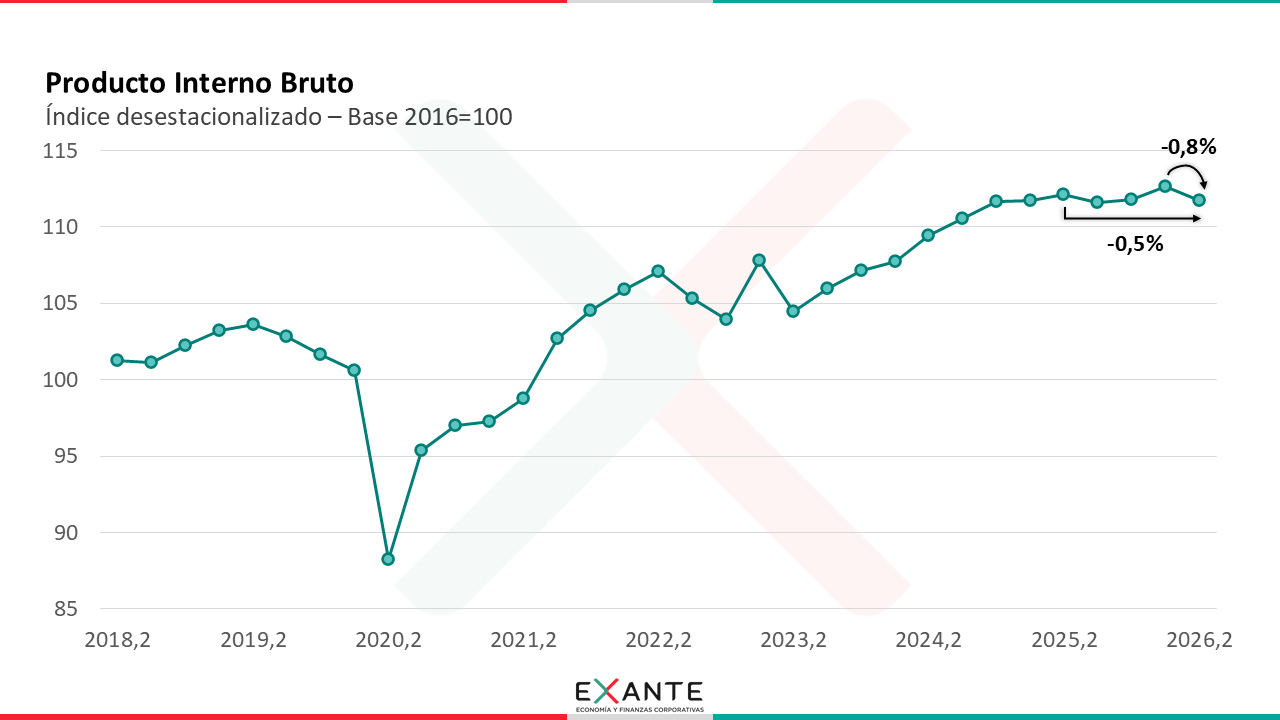
En concreto, el Producto Interno Bruto registró en abril-junio una caída de 0,5% respecto a los niveles de un año atrás y un descenso de 0,8% frente a las cifras del primer trimestre de este año.
Para repasar las principales conclusiones sobre estos datos y discutir sobre las perspectivas para la actividad económica, estamos en contacto en los próximos minutos con el economista Luciano Magnífico, gerente en Exante.
Luciano, ¿cómo leyeron en Exante esta caída que exhibió el PIB en el segundo trimestre?
LUCIANO MAGNÍFICO (LM):
Estos datos de PIB confirmaron que la economía uruguaya tuvo una contracción significativa en el segundo trimestre, en línea con lo que ya había adelantado el Indicador Mensual de Actividad Económica (IMAE) hace un par de semanas.
En concreto y como mencionabas antes, el PIB cayó 0,8% en términos desestacionalizados frente al primer trimestre, apenas por encima del descenso que había registrado el IMAE, de 0,6% en el promedio del segundo trimestre frente al promedio de enero-marzo.
Recuerdo que luego de la publicación del último dato de IMAE, habíamos conversado con ustedes sobre este tema y comentábamos que la verdad es que en Exante no esperábamos una caída tan pronunciada de la actividad económica en el segundo trimestre como la que se terminó verificando.
De todos modos, nuestro escenario base sí contemplaba que la economía no iba a sostener el ritmo de crecimiento que había exhibido en el primer trimestre del año, porque había factores que iban a afectar particularmente este dato del segundo trimestre.
EC – Recuerdo que en aquel intercambio advertían que este dato de PIB del segundo trimestre se iba a haber afectado por los impactos derivados de la sequía del pasado verano… ¿eso estuvo en línea con lo que anticipaban?
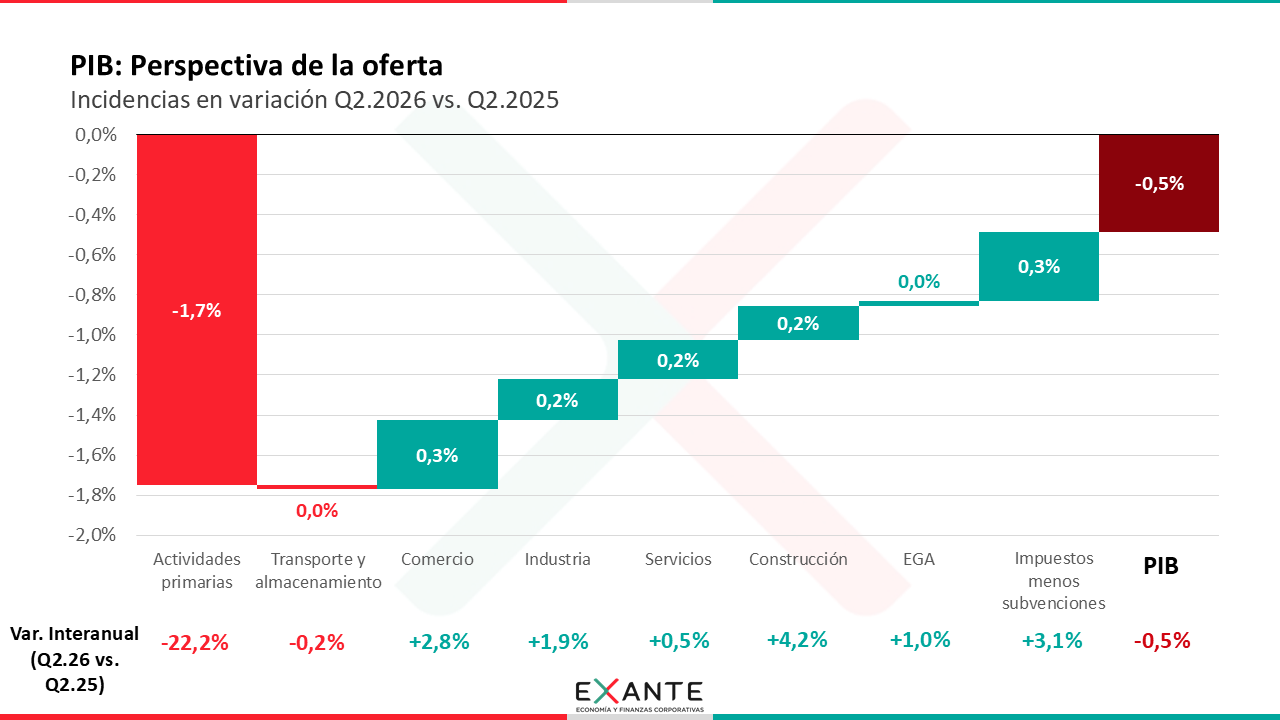
LM – A ver, nuestras proyecciones apuntaban a que la actividad del sector agropecuario iba a exhibir una fuerte contracción en abril-junio, recogiendo no solo el efecto de la sequía del pasado verano sobre el sector agrícola, sino también un peor desempeño a nivel de la actividad ganadera.
Lo que terminó sucediendo es que la magnitud de ese impacto sobre el agro fue superior a la que teníamos proyectada en Exante, lo que explicó gran parte del error de proyección sobre el dato de PIB en general.
En concreto, la actividad del sector primario exhibió una caída de 22% en el segundo trimestre frente a los niveles del mismo período del año anterior, lo que explicó en esencia la fuerte contracción de la actividad económica.
A su vez, el Banco Central volvió a publicar series desestacionalizadas por sector de actividad y allí también se vio una caída fuerte en el agro. En esa métrica, el descenso fue de 13% frente al primer trimestre.
EC – ¿Y más allá del sector agropecuario? ¿Qué otros elementos podemos destacar de la mirada sectorial?
LM – Si seguimos con los sectores que tuvieron peor desempeño relativo, el agregado de transporte y logística mostró una leve caída en la comparación interanual, lo que pudo haber recogido en parte también los efectos indirectos de la sequía del pasado verano (en términos de menor movimiento de granos).
Por su parte, el conjunto de los servicios exhibió un crecimiento interanual bastante moderado, del orden de 0,5%, aunque escondiendo una importante heterogeneidad al interior de este grupo.
A modo de ejemplo, la actividad financiera mostró un aumento de 2% interanual, mientras que la del sector de salud, educación y otros servicios, que tiene un peso muy significativo en el PIB, exhibió un leve descenso en esa medición.
EC – ¿Y del lado positivo? ¿Destacó algún sector desde esa perspectiva?
LM – Sí, entre los sectores que exhibieron el mejor desempeño, destacó principalmente la construcción.
Otras veces en el programa analizamos que la actividad de la construcción se contrajo en los últimos años, tras la finalización de las obras de la planta de UPM y su infraestructura conexa.
Sin embargo, en este dato del segundo trimestre la construcción exhibió una expansión de 4% interanual y de 2% frente al trimestre previo, liderando en ambas métricas.
Según el comunicado del Banco Central, este crecimiento a nivel de la construcción estuvo asociado a la instalación del data center de Google y a obras vinculadas a líneas de energía, entre otras.
Por su parte, la actividad comercial registró una suba de casi 3% frente al segundo trimestre de 2025, recogiendo un buen desempeño en la comercialización de bienes de consumo importados.
En tanto, la producción industrial exhibió un incremento interanual de alrededor de 2%, reflejando principalmente la comparación contra un abril-junio del año pasado en el que había estado cerrada por mantenimiento una de las plantas de celulosa.
EC – ¿Y desde la perspectiva de la demanda? ¿Cómo siguió evolucionando el consumo privado?
LM – Del lado de la demanda, el consumo privado mantuvo el buen dinamismo que venía registrando en trimestres previos.
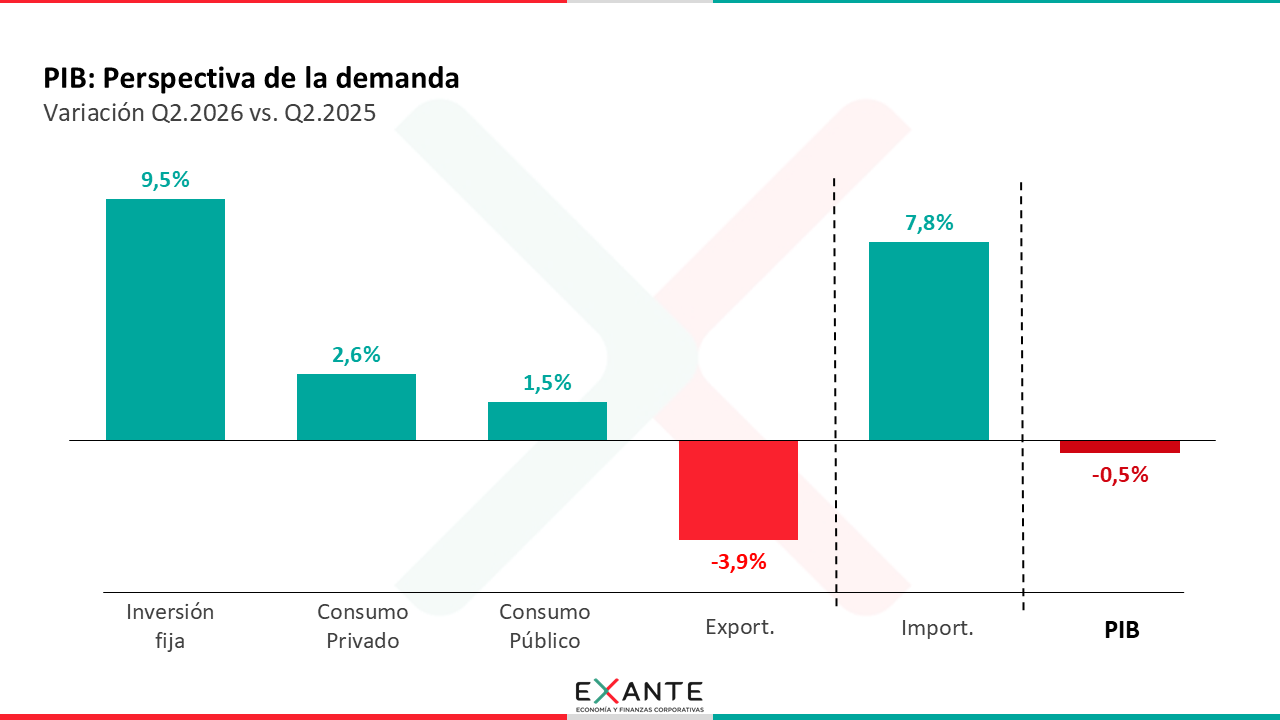
En concreto, este componente exhibió una suba de 2,6% respecto a un año atrás y una expansión, según las estimaciones que realizamos en Exante, de 0,5% en términos desestacionalizados respecto al trimestre previo.
En la misma línea, el consumo público continuó creciendo, aunque a un ritmo más moderado, de 1,5% interanual.
Por su parte, el principal destaque a nivel de la demanda interna estuvo en la inversión en activos fijos, que exhibió un crecimiento de casi 10% interanual, tras la caída de más de 1% que había registrado en enero-marzo.
De acuerdo con el comunicado del Banco Central, el crecimiento de este componente recogió una mayor inversión en maquinaria y equipos importada, así como en obras de construcción (dentro de las que destaca el data center de Google que mencionábamos antes, los desarrollos recientes en el sector forestal y las obras vinculadas a líneas de energía).
EC – ¿Y a nivel del sector externo? ¿Qué pasó con las exportaciones e importaciones?
LM – El sector externo volvió a tener una contribución neta negativa, aunque a diferencia de trimestres previos, esto se dio por una caída fuerte en las exportaciones y un incremento aún más relevante a nivel de las importaciones.
En concreto, las exportaciones cayeron casi 4% anual, recogiendo principalmente la caída de la cosecha de soja en la última zafra de verano y la retracción de la faena vacuna.
Por su parte, las importaciones aumentaron alrededor de 8%, destacándose el incremento a nivel de los bienes de capital y en menor medida, de las compras de bienes de consumo.
EC – Para ir cerrando, ¿qué podemos esperar para la economía en los próximos meses?
LM – En el día de hoy estaremos revisando nuestros pronósticos con estos últimos datos que se conocieron ayer.
En Exante hasta ahora veníamos manejando una proyección de crecimiento del PIB de 1% para el promedio de este año.
En la medida en que el dato del segundo trimestre estuvo por debajo de lo que teníamos contemplado, posiblemente eso nos haga corregir algo a la baja esa proyección.
De todos modos y en la medida en que el impacto estuvo fuertemente concentrado a nivel del sector agropecuario, tendremos que revisar las perspectivas para el resto de los sectores de actividad antes de confirmar ese movimiento.